花呗套现:风险几何?合法线在哪?
花呗作为互联网金融产品,其本质是消费信贷服务。平台方通过大数据风控模型评估用户信用,将资金以“先消费后还款”形式提供给用户。但当用户将花呗额度用于套现操作时,实质上已偏离了其设计初衷。这种行为不仅违反了《支付结算办法》中关于支付工具不得用于非法资金转移的规定,更可能触犯《刑法》中关于信用卡诈骗罪的相关条款。平台方在用户协议中明确禁止此类操作,一旦发现将采取冻结账户、限制额度等措施,其法律风险与金融风险已超出普通消费行为的范畴。
从金融监管视角观察,套现行为可能引发系统性风险。当大量用户通过虚构交易将花呗额度转换为现金,实质上是将消费信贷转化为民间借贷,这会扰乱正常的信贷市场秩序。监管部门近年多次强调,互联网金融平台需严守“支付即结算”原则,任何试图绕过资金闭环的操作都可能被认定为非法集资或洗钱。部分用户通过购买虚拟商品、线下扫码等方式套现,看似规避了平台监控,实则将风险转移至交易对手,最终可能因资金链断裂导致连环债务危机。
平台技术手段的进化正在压缩套现空间。支付宝通过交易流水分析、商户行为画像等技术,可精准识别异常资金流动。例如,当用户频繁向同一商户转账或交易金额与商品价值严重偏离时,系统会自动触发风控机制。这种技术壁垒使得传统套现方式逐渐失效,但新型“分拆交易”“虚假退货”等手段仍时有发生。平台方持续升级反欺诈模型,将套现行为纳入信用评分体系,导致违规用户面临更严厉的信用惩戒。
合法合规使用花呗的核心在于理解其金融属性。用户应将其视为短期信用工具,而非现金替代品。平台方通过利率优惠、分期免息等策略吸引用户,但过度依赖可能导致债务滚雪球效应。监管部门近年推动的“消费贷转贷”专项整治,正是针对此类风险。用户若需资金周转,应优先选择正规金融机构提供的贷款产品,而非通过套现方式变相获取信贷。这种认知偏差的纠正,需要平台、用户和监管方形成合力,构建更健康的信用消费生态。
相关文章
微信分付:额度提升技巧与攻略
微信分付作为一种新型的信用支付工具,自推出以来便受到了广泛关注。它不仅为用户提供了便捷的消费体验,同时也带来了如何有效管理和利用其提供的额度的新挑战和机遇。要最大化地套取并合理使用微信分付的额度,首先...
24小时智能优化美团月付流程
系统化地处理高频次、时间敏感的支付流程,绝非简单的技术堆叠,而是对整个交易生命周期模型进行深度解构后的结果。所谓“24小时专业套美团月付”的核心,早已超越了支付端口的接入层,其本质是围绕交易并发处理能...
白条取现手续费揭秘
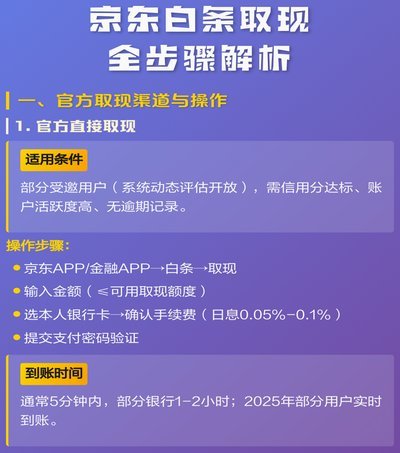
近年来,随着互联网金融的快速发展,“白条”作为一种新型的信用消费工具,已经逐渐被广大用户所熟知和使用。对于很多人来说,尤其是在急需用钱的时候,通过“白条”取现似乎成了一个便捷的选择。然而,不少人对这项...
分期乐是否真的可以不还?
近期,关于分期乐平台的讨论热度持续上升。部分用户声称现在可以“不用还”,这一说法是否真实存在?让我们从分期乐平台的业务模式和相关政策法规出发进行分析。 首先,分期乐作为一家提供消费信贷服务的企业,在...
分期乐:提现变难,购物遇阻?
近年来,随着金融科技的快速发展和普及,以分期乐为代表的消费金融产品逐渐成为年轻消费者购物时的重要选择。然而,在享受便捷金融服务的同时,用户也面临着越来越多的操作限制与规则约束。特别是近期有关“分期乐取...
分期乐:消费分期背后的金融平台
消费分期作为一种便捷的消费金融工具,近年来在中国市场迅速崛起。随着居民消费水平的提升和信用体系的逐步完善,分期付款模式逐渐成为消费者购买高价商品或服务的常见选择。分期乐作为这一领域的代表性平台,其核心...