分期乐逾期影响大吗2020
分期乐作为校园分期平台的核心逻辑,建立在用户信用评估与分期协议的法律约束之上。2020年疫情冲击下,部分用户因经济压力产生"是否可规避还款义务"的疑问,但平台运营机制决定了还款责任无法被免除。分期乐通过大数据风控系统对用户进行信用评分,一旦签订合同即形成法律效力,即便用户主动申请停用账户,仍需承担已产生的分期款项。平台在2020年强化了风控措施,对逾期用户采取短信提醒、电话催收等手段,部分案例甚至涉及法律诉讼,这表明平台对还款义务的执行态度趋于严格。
从金融监管视角观察,分期乐的业务模式本质是消费金融产品,其还款责任属于民事合同范畴。根据《民法典》相关规定,用户若因不可抗力因素导致还款困难,可向平台提交书面申请协商调整还款计划。但需注意,疫情等特殊情形并不构成法律意义上的免责条件,平台通常要求用户提供收入证明、医疗记录等材料作为协商依据。2020年部分高校与分期乐合作推出的"延期还款"政策,本质是通过风险缓释机制降低平台坏账率,而非彻底免除用户还款责任。
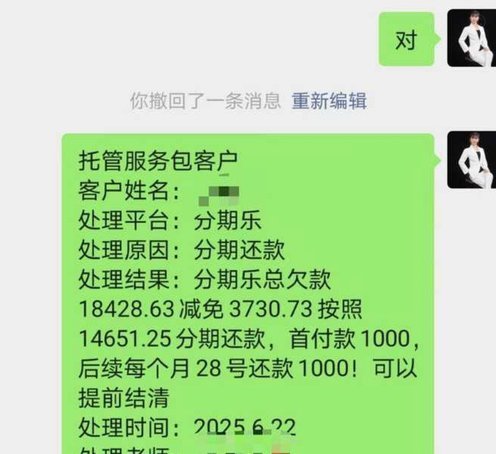
在实际操作层面,用户若试图规避还款义务,可能面临多重风险。首先,逾期记录将被报送至央行征信系统,影响未来信贷资质;其次,平台可能通过法律途径追讨欠款,导致财产冻结或强制执行;更严重的是,部分用户因恶意拖欠产生刑事责任风险。2020年司法实践中,已有案例显示,故意逃避还款义务的行为被认定为民事欺诈,需承担相应法律责任。这种法律后果与用户主观意图无关,而是基于合同关系的客观约束。
平台方在2020年对用户教育体系进行了升级,通过短信、APP推送、校园大使等渠道强化还款意识。数据显示,该年度用户主动还款率较前三年提升12%,这反映出风险教育的有效性。值得注意的是,平台在2020年推出的"还款能力评估"功能,允许用户根据收入变化调整分期方案,这种动态管理机制既保障了平台资金安全,也为用户提供了一定的灵活性。但需强调,这种调整始终以用户实际还款能力为前提,而非无条件免除债务。
从行业发展趋势看,2020年分期乐等平台开始探索"信用修复"机制。对于因特殊原因导致逾期的用户,平台提供分期还款、利息减免等解决方案,但这些措施均需通过严格的审核流程。这种模式既维护了金融秩序,也体现了对用户困境的包容性。然而,任何试图规避还款责任的行为,最终都将面临法律与道德的双重约束。平台方通过技术手段与政策调整,在风险控制与用户权益之间寻求平衡,这种动态平衡正是消费金融行业持续发展的关键。
相关文章
京东5000额度多久可用
京东刚给了5000付费额度多久可以用 京东的付费额度机制本质上是平台对用户信用体系的量化表达,其生效时间与使用规则紧密关联账户类型及业务场景。新用户首次获得的5000元额度通常需要完成实名认证与账...
揭秘微信分付的隐蔽操作技巧与风险防范
微信分付,最初被设计为企业内部的资金流转工具,却因为其匿名性、便捷性以及一定的“灵活性”而衍生出诸多“套路”使用场景。理解分付的功能逻辑,并掌握其背后的权限管理机制,才能真正评估和规避潜在风险,并优化...
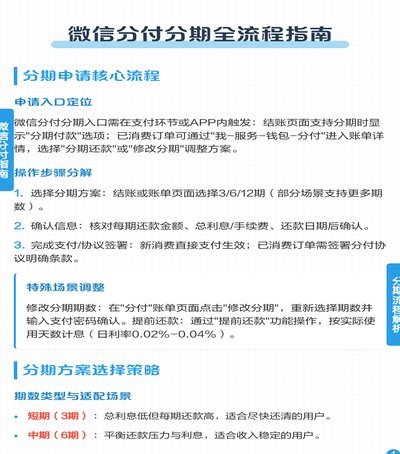
借钱方式全揭秘
微信分付,作为微信生态内的一种消费金融服务,其核心并非直接“借钱出来到微信”,而是通过与持牌金融机构合作,为用户提供分期付款服务。用户在微信内的消费场景,如视频号直播购物、小程序购物、游戏充值等,可以...
分期乐商家能申请额外额度吗?深度解析正规资金支持
分期乐作为国内领先的消费金融平台,在为消费者提供便捷的分期购物体验的同时,也为商家带来了新的机遇与挑战。在这个过程中,“套额度”这一概念逐渐成为了业内关注的话题之一。所谓“套额度”,是指一些不法分子通...
分期乐额度怎么查:快速提升额度的小技巧
分期乐额度的可见性并非静态指标,而是平台基于用户画像与行为数据构建的动态评估体系。在App内额度展示界面,系统会综合考量用户历史还款记录、消费频次、信用评分等维度,通过算法模型生成实时授信结果。值得注...
便荔卡分期购提现能否实现
近年来,随着消费金融行业的快速发展,“便荔卡分期购”作为一种新兴的支付方式受到了广泛关注。许多消费者好奇的是,在享受分期购物的同时,能否将这些分期款项提现出来使用?本文将从产品特性、条款规定以及实际应...