分付转账难原因分析
分付作为蚂蚁集团早期推出的信用支付产品,其核心逻辑始终围绕"先消费后还款"的信用体系展开。在微信生态中,分付的支付场景主要局限于线上消费和账单还款,其资金流转路径与微信支付的账户体系存在结构性差异。当用户尝试将分付余额转赠微信好友时,实质上面临的是两种不同支付账户体系的兼容性问题。分付账户本质上是蚂蚁信用体系的子账户,而微信支付则依托腾讯的独立账户架构,二者在资金清算、风控规则和用户协议层面存在本质区别,这种架构差异直接导致了分付无法直接作为转账工具使用。
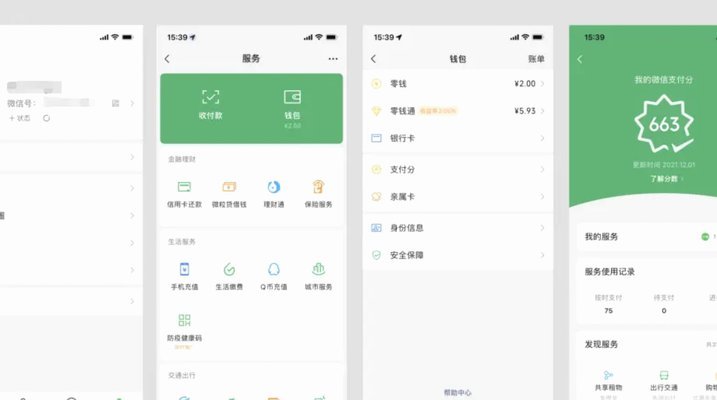
从支付链路的技术实现角度看,分付的转账功能受限于其资金托管机制。当用户使用分付进行消费时,资金会先暂存在支付宝的备付金账户,再通过清算系统完成支付。这种资金流转模式与微信支付的即时到账机制存在显著差异。若要实现分付向微信好友转账,需要突破两个技术壁垒:一是分付账户与微信支付账户的跨平台资金互通,二是分付余额的实时清算能力。目前支付宝与微信支付的支付通道尚未开放此类跨平台资金转移接口,这使得分付在转账场景中处于功能性缺失状态。
用户若
在金融合规视角下,分付的转账限制本质上是风控策略的体现。支付机构需平衡用户体验与资金安全,分付作为信用支付产品,其资金属性与即时转账的场景存在天然冲突。若允许分付直接转账,可能引发资金挪用、套利等风险,这与监管部门对支付业务的审慎管理原则相悖。因此,分付的转账功能受限并非技术障碍,而是基于风险控制的主动选择。这种设计既保障了用户资金安全,也维护了分付作为信用工具的核心价值。
相关文章
羊小咩便荔卡如何提现?手把手教你详细的操作步骤
关于“羊小咩便荔卡怎么提出来步骤”,这通常涉及信用卡的使用和管理。首先,我们需要明确的是,“羊小咩便荔卡”似乎并非市场上常见的正规金融产品名称。如果指的是某个银行或支付平台推出的虚拟信用卡服务,提取方...
美团生活费变现金攻略与风险警示
美团生活费的套现问题近年来成为了一些特定群体关注的话题,尤其是在寻求灵活资金周转的人群中更为突出。通过所谓的“套现”手段,用户尝试将平台账户内的资金以非正规途径变现,这一行为往往伴随着一定的风险和法律...
火山融卡额度提现能吗
关于“火山融中的便利卡额度是否可以直接提现”的问题,首先需要明确的是,“火山融”并非一个具体的金融产品名称或平台。但在实际的金融服务中,类似“便利卡”这样的虚拟账户形式在多家金融机构均有应用,它们通常...
花呗套线的潜在风险
花呗套线行为本质上是对平台风控系统的精准对抗,其核心风险在于技术手段与系统逻辑的博弈。当用户通过多账号分摊额度、伪造交易场景或利用漏洞绕过风控时,实际上在挑战平台的算法防御体系。这种对抗往往伴随着数据...
24小时套现网的风险揭秘
“24小时套现网”的概念本身就充满了矛盾和警示信号,理解其背后的运作机制以及潜在风险远比单纯的“快速致富”叙事更为重要。这种说法通常围绕着某几个在线平台或交易方式构建——例如,高杠杆期货、数字货币短线...
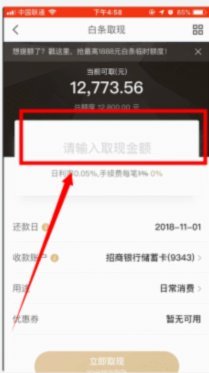
京东白条如何转化为现金?
想要从京东白条中提现出来,首先需要明确的是,京东白条是一种消费信贷服务。用户可以通过信用卡绑定或银行卡快捷支付等方式,在京东购物时使用这一信用工具先行消费后还款。因此,直接通过“提现”的方式理解并不准...