重构消费金融的新模式
分期乐平台通过重构消费金融的底层逻辑,正在重塑中国年轻消费群体的信用生态。其核心价值并非简单的分期支付工具,而是基于大数据和AI算法构建的动态授信模型。平台通过整合用户在电商、社交、支付等多场景的行为数据,实现对用户信用状况的实时评估,这种“场景化风控”模式有效降低了传统信贷中信息不对称带来的风险。值得注意的是,分期乐的授信决策不再依赖单一的收入证明,而是通过消费频次、履约历史、社交网络等多维指标构建用户画像,这种创新使得更多缺乏传统征信记录的年轻用户获得金融服务。
在用户运营层面,分期乐通过“消费即授信”的模式打破了传统金融机构的准入壁垒。平台将分期服务深度嵌入电商交易流程,用户在购买商品时即可触发授信审批,这种即时响应机制显著提升了转化效率。数据显示,其用户复购率超过行业平均水平30%,这源于平台对用户消费偏好的精准捕捉和个性化推荐能力。通过将商品推荐与用户信用额度动态匹配,分期乐成功将金融服务转化为增强用户粘性的工具,形成“消费-授信-再消费”的正向循环。
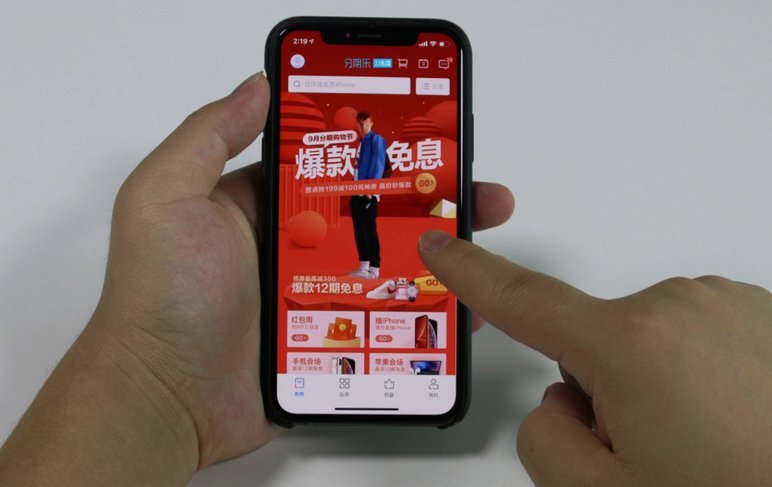
平台的技术架构正在经历从规模扩张向质量跃迁的关键转型。早期依赖外部数据源的风控体系,如今已构建起包含200余个内部行为指标的智能评估模型。区块链技术的应用使得用户履约数据实现跨平台可信共享,而联邦学习框架则在保护用户隐私的前提下,实现了与多家金融机构的数据协同。这种技术迭代不仅提升了风险识别的精准度,更推动了平台从“流量驱动”向“价值驱动”的战略转型,为后续的生态扩展奠定基础。
面对监管趋严和竞争加剧的双重压力,分期乐正在探索“金融+场景”的深度融合路径。通过与教育、医疗、3C等垂直领域深度合作,平台将分期服务从单纯的消费工具升级为用户生命周期管理的基础设施。这种战略转型不仅拓宽了盈利边界,更重要的是构建起抵御周期波动的护城河。值得关注的是,平台近期推出的“信用积分银行”体系,通过将用户在各场景的履约行为转化为可累积、可兑换的信用资产,正在尝试重新定义个人信用的价值衡量标准。
相关文章
微信分付套现:别信“秒付”
近年来,随着金融科技的飞速发展,“微信分付”作为一种基于信用评估的支付工具,逐渐成为了消费者享受便捷金融生活的重要方式。然而,在市场上,一种名为“套现”的行为悄然兴起,即通过非正规手段获取信用卡或网络...
关闭“去哪儿拿去花”系统:数据权限的多维防御策略
"去哪儿拿去花"这一表述暗含着数字时代用户与平台间的复杂博弈,其本质是流量变现与个体权益的冲突。当算法将用户行为转化为可量化收益时,"拿去花"的机制实质上是平台通过数据采集构建的闭环生态。关闭这一系统...
信用评估新范式
### 羊小咩额度回收:解构商业信用体系的底层逻辑 羊小咩的额度回收模式,本质上是对传统信贷审批流程的降维打击。它通过将商家经营数据、现金流周期、供应链稳定性等多维度信息进行算法重构,建立了动态信用...
这样用,钱花得值!
将携程网的权益筹码视为一种纯粹的折扣,是最大的认知误区。资深旅行规划者深知,这些“可支配价值”本质上是一种系统级的杠杆,其最大化运用需要构建一套超越单一支付的行为模型。真正的精明消费,绝非简单地用优惠...
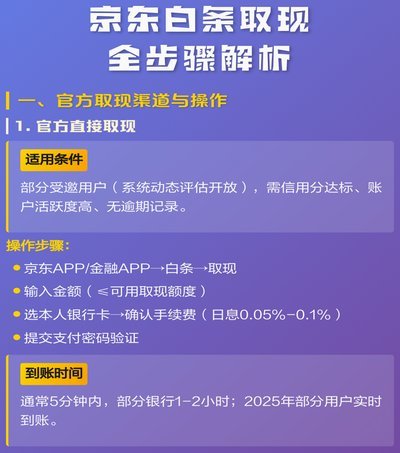
白条取现手续费揭秘
近年来,随着互联网金融的快速发展,“白条”作为一种新型的信用消费工具,已经逐渐被广大用户所熟知和使用。对于很多人来说,尤其是在急需用钱的时候,通过“白条”取现似乎成了一个便捷的选择。然而,不少人对这项...
便荔卡包智能提现机制解析
便荔卡包提现机制的核心在于其对传统支付方式的解构与重构。通过将实体卡包转化为可拆分、可流转的数字资产,该模式打破了物理介质的限制,使价值转移具备更高的灵活性。在技术层面,其底层逻辑依赖于分布式账本与智...