花呗利息到底怎么算
花呗的本质是一种周转型的、预设额度的短期消费信贷,其利息计算机制并非简单的按笔累加,而是建立在基于使用周期和错期日累计计提的日计息模型之上。理解其计息核心,必须首先把握免息期的存在性:在正常的还款周期内,系统赋予用户一段完整的“宽限期”,这段时间内的消费额度与实际成本之间存在脱钩。只有当用户未能按时结清本金,导致负债持续进入超期状态,利息的成本才会激活,此时的计息起点,不是消费发生的那一刻,而是超过约定还款日的那一分钟。
核心计费逻辑聚焦在逾期成本的累积。系统并未采用一次性的大额计费模式,而是将其分解为极小的、每日的成本分摊。一旦逾期,每日的利息是基于用户未还清的剩余未结清本金,乘以设定的年化利率,然后除以365天得到的“日利率”。这个日利率乘以剩余的欠款余额,再持续累计,构成了指数型的成本增长。这使得负债的权重不是固定的,而是与剩余账期成正比,欠款越久,累积的利息基数就越大,形成时间成本的乘数效应。
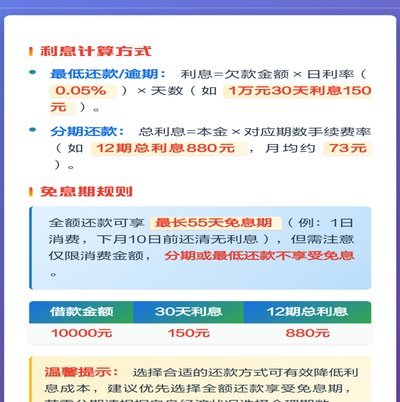
更深层次来看,计息模型还糅合了风险溢价和信用成本考量。信贷平台提供的资金,实际上承载了背后的资金流转成本和风险垫付成本。因此,设定的利率并非纯粹的交易成本,它更类似于一个广义的“信用成本模型”。用户一旦信用行为出现波动,平台方会通过调整计息速率,将这种潜在的违约风险,转化为用户需要支付的额外成本。因此,用户所见的“利息”,除了基础的超期利息,还交织了这种信用履约的惩罚属性。
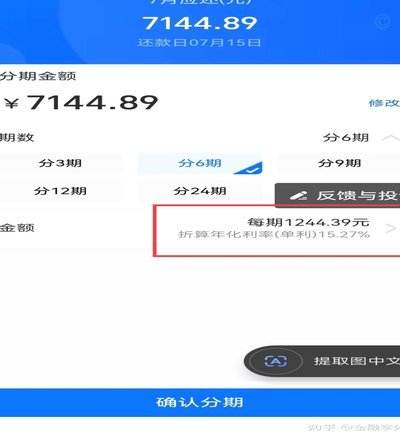
从风险规避的角度审视,最高效的财务策略是彻底避免进入任何超期计算的区间。任何将债务拖入第二周期或更多周期的行为,都会导致计息基础从平稳的日计息,迅速切换到累进且惩罚性的加速计提。用户应将理解为核心目的,是维持信用记录的连续性和时效性,用“零超期”的方式彻底关闭所有潜在的计息阀门,确保每一次周转都落在免息期内平稳结束,这是控制信贷成本的最佳路径。
相关文章
付款方式多样不“无”
在全球化和数字化的浪潮中,支付方式的多样化已成为商业活动不可或缺的一部分。可以说,在当今社会,“付款方式没有无”。传统意义上的现金交易已经逐渐让位于更加便捷、灵活的方式,如信用卡、借记卡、移动支付及电...
桃多多提现详细教程:操作流程与安全须知
桃多多的提现机制是用户颇为关注的一个话题,它不仅关系到用户的资金安全,也影响着用户体验的整体感受。首先需要明确的是,在使用桃多多平台的过程中,无论是通过任务完成、广告观看或是参与其他形式的活动获得的收...
信用评估新范式
### 羊小咩额度回收:解构商业信用体系的底层逻辑 羊小咩的额度回收模式,本质上是对传统信贷审批流程的降维打击。它通过将商家经营数据、现金流周期、供应链稳定性等多维度信息进行算法重构,建立了动态信用...
花呗利息计算全解析
花呗花呗利息计算机制,远比一般的“按日计息”显得复杂且微妙,这并非仅仅是简单地按照日利率计算。理解其本质,需要将目光聚焦于“免息期”和“逾期费”这两个关键要素。花呗的核心设计并非直接收取利息,而是通过...
拍拍贷资金合规流转揭秘
拍拍贷作为早期P2P平台,其资金流转机制始终围绕"资金闭环"展开。平台通过撮合借款人与出借人,实现资金直接对接,避免中间环节的挪用风险。监管层要求资金必须通过第三方存管机构进行托管,确保每笔交易可追溯...
花呗套现手续费详解
从资金流转机制的视点剖析“套现”行为,其本质并非一个简单的手续费计算,而是一次与平台既定商业模型(B2C消费循环)的结构性冲突。花呗这类信用支付工具的核心逻辑是覆盖实体消费场景,支撑用户在正常交易链条...