微信分付开通指南:轻松激活你的支付信贷
微信分付本质上是微信支付生态里一个相对低调的消费信贷工具,它不像花呗那样主动推送营销,而是嵌入在支付场景里,用户完成一笔符合条件的消费后,系统会自动提示是否开通。这意味着它的开通入口比较隐蔽——通常不会在支付页面的显眼位置出现,而是需要你在账单或钱包里找到对应的入口。如果你从未被提示过,大概率说明系统尚未判定你满足开通条件,不必反复尝试,耐心等待系统评估即可。
开通的前提条件主要集中在支付行为积累和信用资质两个维度。你需要在微信支付上有持续、稳定的消费记录,涵盖日常购物、出行、餐饮等多个场景,系统会通过你的交易数据判断消费习惯是否健康。同时,你的微信支付账户需要完成实名认证,绑定的银行卡状态正常,个人信用档案在央行征信体系中有良好记录。这些条件并非硬性门槛,而是系统综合评估后的结果,没有明确的量化标准,所以无法通过特定操作"刷"出来。
一旦系统判定你符合条件,开通方式其实非常简单。打开微信,进入"我"页面,点击"服务",在钱包里找到分付入口,点击"开通分付"即可。整个过程不需要额外填写资料,系统会自动调取你的身份信息完成验证。部分用户可能在"钱包"页面的"信用卡/花呗/分付"区域看到分付的图标,点击后直接激活。整个过程大约只需要一分钟,且不会触发任何验证码或短信验证,因为身份核验已在之前的支付行为中完成了。
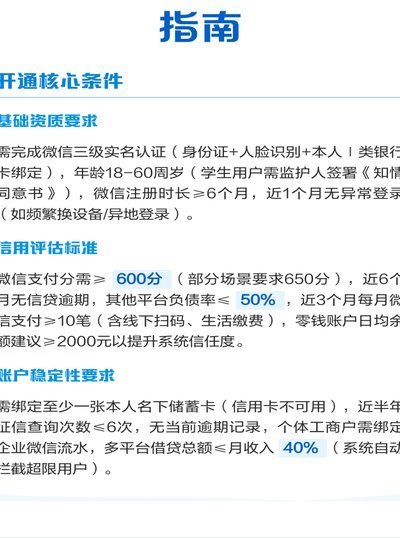
分付的额度并非固定值,而是由系统根据你的综合信用状况动态调整。初始额度通常在3000到50000元之间,具体数字取决于你的消费记录长度、交易频次、还款历史等多个因子。额度不是一次性确定后就锁死的,系统会定期重新评估,如果你的消费行为持续稳定且按时还款,额度可能会逐步上调。反之,如果出现过逾期或异常交易,额度也可能被下调,甚至被冻结。
使用分付时,最需要注意的是还款纪律。分付的账单周期通常为一个月,到期后需要全额或最低还款额。逾期会产生利息,且利息会随着逾期天数增加而累积,同时影响你的微信支付信用评分。建议设置自动还款,将分付绑定的还款卡设为优先扣款,避免因为忘记还款导致逾期。此外,分付支持提前还款,不会产生任何违约金,这是它相比部分其他信贷产品的一个优势。
分付的底层逻辑是"先消费后付款",它和花呗、信用卡本质上是同一类消费信贷产品,区别在于它更强调场景化嵌入,而不是独立的产品形态。选择哪种工具,取决于你的日常消费习惯——如果你更习惯在微信生态内完成消费,分付的无感支付体验会更自然。但无论使用哪种工具,保持良好的信用习惯、避免多头借贷、控制消费节奏,都是维持财务健康的基本前提。
相关文章
美团月付如何转现金支付
在数字化支付日益普及的今天,美团月付作为一种新兴的信用支付工具,正在悄然改变着用户的消费习惯。然而,在享受其便利性的同时,许多人开始思考:如何将美团月付转化为现金支付?这一问题不仅仅是技术层面的操作指...
 ">
">
**便荔卡包的现状与未来展望** 便荔卡包作为一种便捷支付工具,曾在市场中占据了一席之地。它通过将多张银行卡整合在一个应用内,让用户能够轻松管理个人财务、实现快速转账等功能,在一定程度上提升了用户的...
得物借款提现指南
关于“得物借钱提现到哪”的问题,实际上指向的是用户通过得物平台申请借款后如何将这笔资金取出使用。首先,需要明确一点是,并非所有在得物上注册的用户都能获得借款资格,这主要取决于用户的信用评估情况、消费习...
白条适用的优质商户有哪些
白条的适用商户范围远非大众认知中“餐饮”、“服装”等单一场景所能概括,其价值核心在于“信用”和“即时性支付”。成功的白条使用,本质上是建立了一种基于个人信用评估的交易模式,而非简单的消费工具。因此,真...
白条:别再“秒刷”了
将“白条秒到”等即时消费信贷理解为一种便捷的现金提取通道,本质上是一种资金需求与产品功能之间的错位认知。其核心机制并非执行一次真正的“提现”,而是通过加速支付周期的透支额度来模拟短期流动性缺口。深入拆...
美团月付商家套现问题如何应对
近年来,随着互联网支付的普及,信用消费逐渐成为主流。美团月付作为国内领先的本地生活服务平台推出的一项信用支付产品,在为用户带来便利的同时,也吸引了一些商家利用规则漏洞进行套现行为。这种现象不仅损害了平...