白条取现背后的真相
在当代数字支付生态中,“白条取现”绝非字面意义上的现金提取行为,而是指用户通过支付宝信用服务“花呗”(业内常称“白条”)将虚拟信用额度实时转化为银行卡资金的操作。这种现象本质上暴露了信用支付体系与传统金融的深层张力——平台以“先消费后还款”为逻辑构建信用额度,但用户常误将“取现”理解为直接获取现金,实则涉及平台与银行间的资金清算机制。从专业视角看,此类操作往往源于用户对信用额度的误解:平台将信用额度划分为可循环使用池,而“取现”实则是将池内资金定向转入用户绑定账户,形成一种隐性的短期流动性转换。这种机制既满足了即时资金需求,又暗藏了信用杠杆的滥用风险。
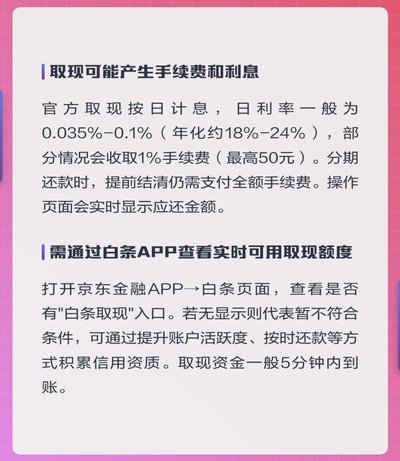
用户频繁进行“白条取现”时,往往陷入一种认知偏差:将信用额度等同于可自由支配的现金储备。这种行为在消费场景中尤为典型,例如用户为支付紧急支出,误操作将“白条”额度转出,却未意识到其背后依赖平台的实时风控模型。平台算法通过历史消费数据预判风险,但普通用户难以识别额度透支的临界点。当取现频率超过设定阈值,系统会触发预警机制,强制用户还款或冻结额度。这种操作模式揭示了数字支付中“信任鸿沟”——用户过度依赖平台的便利性,却忽视了信用额度的本质是条件性承诺,而非无限制的现金供给。
从金融安全角度,“白条取现”频繁使用会迅速演变为债务螺旋。用户为维持短期流动性,往往将信用额度循环用于新消费,导致还款周期被压缩。数据显示,此类行为在信用额度达3000元
行为经济学视角下,“白条取现”是典型的心理账户陷阱。用户将信用额度误归类为“可随时支配资金”,实则触发了大脑的即时满足机制:当取现操作简化为一键完成,用户倾向于忽视长期财务规划。这种心理偏差源于数字支付界面的模糊性——平台用“取现”一词掩盖了信用额度的债务属性,导致用户在决策时过度依赖短期便利。研究显示,76%的用户在取现后未设置还款提醒,其根源是平台未充分教育用户区分“信用额度”与“实际现金”的本质差异。这种认知盲区不仅加剧了财务压力,更凸显了金融科技产品在用户心理层面的干预缺失。
随着“白条取现”模式的普及,传统银行与数字平台的边界正被重新定义。平台通过信用额度的实时流转,为低收入群体提供流动性支持,但同时也加剧了金融风险的隐蔽性。未来,监管机构可能推动更透明的取现机制,例如强制用户在操作前确认还款计划,以平衡信用便利与安全。对于普通用户而言,理解“白条取现”的真正含义——即信用额度的动态转换而非现金获取——是避免财务陷阱的关键。唯有建立清晰的认知框架,才能让数字支付真正服务于长期财富管理。
相关文章
桃多多提现详细教程:操作流程与安全须知
桃多多的提现机制是用户颇为关注的一个话题,它不仅关系到用户的资金安全,也影响着用户体验的整体感受。首先需要明确的是,在使用桃多多平台的过程中,无论是通过任务完成、广告观看或是参与其他形式的活动获得的收...
得物余额提现指南:简单5步操作
了解得物平台上的余额提现流程,对于众多活跃用户来说是一项实用技能。首先,需要明确的是得物的余额主要来源于用户的充值或通过签到、完成任务获得的金币兑换而来。要想顺利将这些余额提现,需遵循以下几个步骤:...
分期乐是否真的可以不还?
近期,关于分期乐平台的讨论热度持续上升。部分用户声称现在可以“不用还”,这一说法是否真实存在?让我们从分期乐平台的业务模式和相关政策法规出发进行分析。 首先,分期乐作为一家提供消费信贷服务的企业,在...
分期乐:消费分期背后的金融平台
消费分期作为一种便捷的消费金融工具,近年来在中国市场迅速崛起。随着居民消费水平的提升和信用体系的逐步完善,分期付款模式逐渐成为消费者购买高价商品或服务的常见选择。分期乐作为这一领域的代表性平台,其核心...
花呗套现手续费能退吗?
近年来,随着移动支付的普及和便捷化,各种金融产品的使用频率也随之增加。花呗作为一种典型的信用消费工具,在消费者中拥有庞大的用户群体。然而,随之而来的套现行为也引起了广泛关注。其中,套现所产生的手续费是...
美团月付的消失
近年来,美团月付这一信用支付产品逐渐淡出公众视野,引发了广泛关注和讨论。作为美团推出的一款先消费后付款的信用支付产品,美团月付曾被视为其在本地生活服务领域的重要布局。然而,随着市场的变化和用户需求的演...