携程“拿去花”套现?风险与后果详解
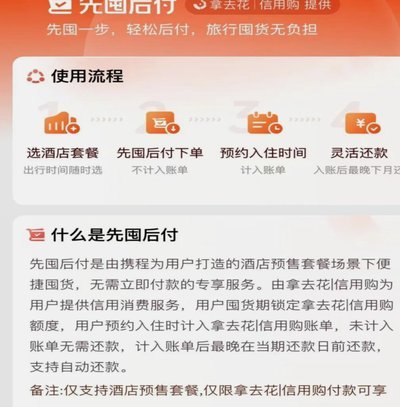
携程旅行拿去花的额度本质上属于场景化消费信贷工具,其核心设计初衷是为了支持用户在平台内进行机票、酒店及相关旅游产品的预订支付。这种信用额度的资金流向受到严格管控,仅能在特定的商业合作商户处完成验证交易。试图将此类特定用途的资金转化为通用现金流通,直接违背了产品服务协议中的约定条款,属于违规行为而非正常功能操作。这反映了信贷产品设计中场景闭环与流动性需求之间的天然矛盾。
用户往往因临时资金周转产生提现渴望,但当下金融监管环境下,任何形式的虚假交易套现行为都面临着极高的合规风险。平台的风控系统能够通过大数据分析识别异常消费模式,一旦检测到非真实旅游场景下的资金流转迹象,系统会立即触发预警机制。轻则限制额度使用功能,重则要求提前结清欠款并影响个人征信记录,造成不必要的信用损失和财务负担。
市面上流传的套现渠道充斥着个人信息泄露与诈骗陷阱,盲目追求变现往往得不偿失。不法分子常利用中介诱导用户进行违规操作,随后盗取账户信息或实施二次勒索。正规金融机构在发放贷款时都会明确资金用途监管路径,脱离实际消费场景的资金提取本质上构成了对信贷规则的破坏,这不仅挑战了平台的内控体系,也可能触犯相关法律法规关于金融秩序的规定。
面对短期资金周转压力,应当选择更为合规且透明的理财或借贷渠道来解决问题。携程旅行内部通常设有应急借款或其他合法授信产品可供申请用于日常支付需求。合理评估自身财务状况,制定科学的消费预算规划,才是维持良好信用记录的关键所在。维护信用边界,避免触碰金融红线,才能让信贷工具真正服务于美好生活提升而非成为债务危机的导火索。
相关文章
花呗背后的商家套利模式
围绕“花呗兑现商家”这一交易模式的本质,我们看到的绝不仅仅是一笔商品交易记录,它更是一个复杂的资金流动黑箱,一个在消费金融和传统零售业边缘地带不断自我构建的套利模型。这种交易的核心逻辑,早已脱离了“实...
微信分付:额度提升技巧与攻略
微信分付作为一种新型的信用支付工具,自推出以来便受到了广泛关注。它不仅为用户提供了便捷的消费体验,同时也带来了如何有效管理和利用其提供的额度的新挑战和机遇。要最大化地套取并合理使用微信分付的额度,首先...
微信分付套现:别信“秒付”
近年来,随着金融科技的飞速发展,“微信分付”作为一种基于信用评估的支付工具,逐渐成为了消费者享受便捷金融生活的重要方式。然而,在市场上,一种名为“套现”的行为悄然兴起,即通过非正规手段获取信用卡或网络...
便荔卡包利息机制解析
便荔卡包的利息设计呈现出明显的差异化特征,其核心逻辑在于通过灵活的分期机制平衡资金成本与用户需求。产品采用动态利率模型,基础年化利率维持在8%-12%区间,但会根据用户信用评分、分期期限及资金使用频率...
分期乐如何提现到银行卡步骤指南
关于“分期乐怎么提现到银行卡”,需要明确的是,这一过程并非完全自主可控。用户需按照平台指引操作,并注意自身信用状况及借款余额。首先,登录分期乐APP或访问其官网,点击首页右上角的“我的”选项进入个人中...
分期乐是否真的可以不还?
近期,关于分期乐平台的讨论热度持续上升。部分用户声称现在可以“不用还”,这一说法是否真实存在?让我们从分期乐平台的业务模式和相关政策法规出发进行分析。 首先,分期乐作为一家提供消费信贷服务的企业,在...