分期乐可以不还款?别让错误的认知毁掉你的个人征信
“分期乐可以不还款”这种说法,本质上是由于对信用金融机制的极端误读或受恶意营销诱导产生的逻辑悖论。在现代信用体系中,任何形式的分期服务都是基于“先消费、后偿还”的契约精神,债务的产生即意味着还款义务的...
分期乐还还是不还?看这篇就够了
分期乐,近年来成了消费市场的热门工具,它极大简化了购物流程,让人们可以先享用,后付款。然而,这种便捷也伴随着潜在风险,让“分期乐现在用不用还”成为一个值得深思的问题。 首先,我们必须认识到分期乐本质...
遭遇分期乐起诉别慌,主动协商避免强制执行风险
分期乐逾期被起诉,对用户而言绝非简单的财务问题,而是信用体系崩塌的预警信号。当法院传票或法律文书突然抵达时,多数人本能地陷入慌乱,却忽略了逾期行为已悄然演变为法律风险的导火索。分期乐作为消费金融产品,...
分期乐额度为何借不出?揭秘背后原因
面对市面上众多的借贷平台,分期乐因其便捷的操作和灵活的服务模式受到了不少用户的青睐。然而,在使用过程中,一些用户却遇到了拥有借款额度但实际无法成功借出的情况。这种情况看似矛盾,实则背后有着复杂的缘由。...
分期乐额度怎么用更聪明
### 从额度管理看消费升级:分期乐的灵活运用之道 #### 额度规划:不是越多越好,而是用得精准 许多用户对“分期乐”额度的理解还停留在简单的消费数字。实际上,额度是银行根据你的收入、信用历史和还款...
分期乐24期:谁能申请?
分期乐作为持牌消费金融平台,其分期政策始终与风险控制模型深度绑定。根据2023年最新用户协议,平台确实支持24期分期选项,但该选项的开放并非简单的时间段划分,而是基于用户信用评级、订单金额及还款能力的...
分期乐的转型之路
分期乐的“凉”说,并非一蹴而就的结论,而是在金融市场环境和消费行为演变背景下,一种审慎的观察。过去五年,分期乐凭借其低首付、灵活还款、以及对消费升级的满足,迅速崛起,成为国民信用的一个重要组成部分。它...
分期乐银行卡解绑指南
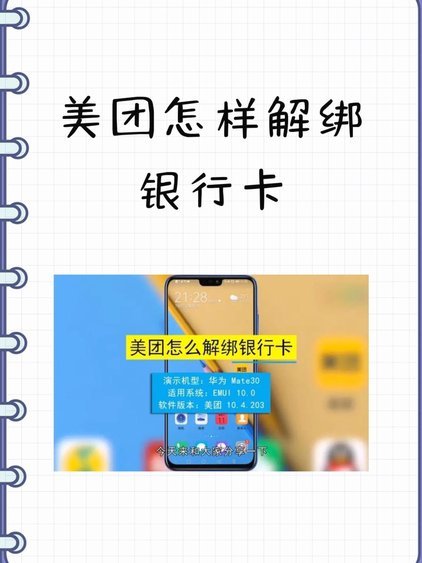
用户在使用分期乐过程中,银行卡绑定关系可能因账户安全需求、支付方式变更或信用评估调整而需要解除。这一操作虽看似简单,但涉及平台数据安全与用户隐私保护的双重考量。解绑流程需在确保账户真实性前提下完成,避...
分期乐额度如何变现
“分期乐”逐渐从一种便捷的消费方式,演变为许多人获取资金周转的新途径。 随着线上购物平台和金融科技的发展,“分期乐购物额度变现”的概念应运而生,它在一定程度上反映了当下经济环境下,人们对流动资金需求的...
分期乐:打造消费场景化的微利金融新生态
分期乐,这个名称在当前消费金融领域显得颇为新颖,它并非仅仅是一个“分期付款”服务,而是在探索着一个全新的商业模式——基于消费场景的微利金融生态。 传统的“分期”产品往往围绕大额消费展开,例如汽车贷款、...