分付借贷:风险与合规背后的真相
分付借贷模式的本质,并非简单地用“正规”或“不正规”二元标签去框定。它描述的是一种基于分期付款和持续性资金流的管理结构,涉及的复杂性远远超出了简单的信贷行为。从平台机制分析,其核心在于对用户信用画像和...
智能支付新纪元
“分付提现”这一模式的兴起并非简单的支付方式创新,而是对传统金融体系固有缺陷的深刻反思与试图弥补。长期以来,在线支付和数字货币的普及,在安全性、透明度和效率方面都存在着诸多问题。用户面临着盗刷风险、交...
花呗提现多久到账揭秘
花呗提现的时间问题,远比许多用户想象的复杂得多。这并非一个简单的“几分钟到账”的问题,而是一个涉及支付系统、银行结算、风控审核以及用户账户状态等多重因素相互作用的综合过程。理解提现的时效性,首先需要明...
帮朋友套花呗的风险有多大?
帮朋友套了几次花呗,看似是出于善意,实则风险暗藏。从法律角度来看,即使是代办,也可能被认定为参与借贷行为,承担相应责任。花呗的贷款性质决定了,一旦朋友逾期,你的信用记录也会受到影响,未来申请贷款将变得...
鹿岛会员提效攻略
在当今竞争激烈的市场环境中,鹿岛会员店要想通过会员体系实现长期稳定的客户增长,必须采取系统化、差异化的策略。这不仅关乎会员体系的设计,更涉及会员招募、维护、激活的全流程管理。 首先,建立清晰的会员分级...
拍拍贷借款失败,原因解析
拍拍贷作为一种以物易钱的短期消费金融产品,近年来因其高风险特性而备受争议。但不少用户在使用过程中遇到"借不出来钱"的问题,这背后隐藏着更为复杂的原因。 首先,平台资质问题是主要障碍。由于拍拍贷业务涉...
拼多多信用付:在哪里,如何开通?
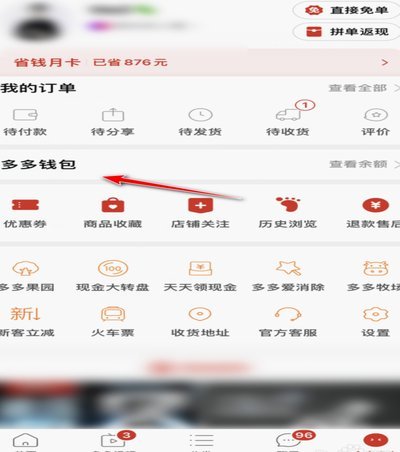
拼多多信用付的入口设计隐含着平台对用户行为路径的深度考量。在APP内搜索功能被弱化的当下,信用付入口被嵌入"我的钱包"模块的第二层级,这种布局既规避了用户被高频广告干扰的可能,又确保了核心金融服务的可...
得物提现到银行卡的途径
得物作为聚焦潮流文化的电商平台,其资金流转机制与传统电商存在显著差异。平台并未直接开放提现至银行卡的功能,但通过用户账户余额与第三方支付工具的联动,实现了资金的间接转移。这种设计既符合平台对资金流动的...
羊小咩取现额度受限背后的原因
羊小咩平台是一款专注于为用户提供便捷金融服务的应用程序,其核心功能之一便是用户可以通过积累积分或完成任务来获取一定的取现额度。然而,在实际使用中,部分用户可能会遇到无法将这些额度转化为现金的情况,这背...
微信分付如何转给好友
微信分付本质上依托于微信支付体系,其资金流直接关联至零钱账户。用户通过授信额度借入的资金,会自动沉淀为可使用的余额,这意味着不存在所谓的“单独提现”环节。当你拥有可用额度时,这部分权益已在你的钱包中完...