拼多多信用付:在哪里,如何开通?
拼多多信用付的入口设计隐含着平台对用户行为路径的深度考量。在APP内搜索功能被弱化的当下,信用付入口被嵌入"我的钱包"模块的第二层级,这种布局既规避了用户被高频广告干扰的可能,又确保了核心金融服务的可触达性。值得注意的是,当用户完成首次消费满300元后,系统会自动推送信用付开通提示,这种触发机制精准捕捉了用户从普通消费者向信用用户转化的关键节点。
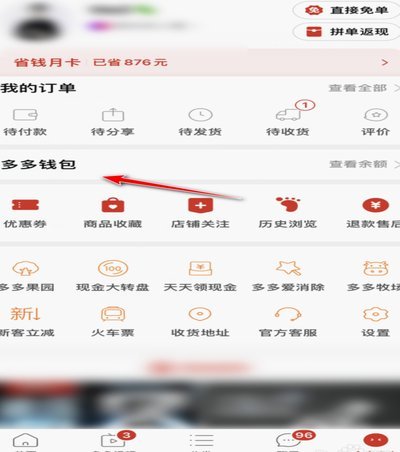
信用付的额度计算模型融合了行为数据与信用评估双重维度。平台不仅参考用户的购物频次、退货率等行为指标,还通过与多家金融机构的数据接口,综合评估用户的还款能力。这种多维评估体系使信用付既能覆盖下沉市场用户的信用空白,又有效控制坏账风险。数据显示,开通信用付的用户中,有63%在首月即产生复购行为,印证了信用工具对消费转化的显著促进作用。
在支付场景中,信用付的使用存在明显的"场景适配"特征。平台通过算法识别出3C数码、家居日用等高单价商品类目,优先展示信用付选项。这种策略既符合用户对大额消费的分期需求,又通过场景筛选降低违约概率。值得注意的是,信用付的利率会根据用户信用等级动态调整,优质用户可享受年化利率8.9%的优惠,这种差异化定价策略有效平衡了风险与收益。
信用付的风控体系构建了三层防护网络。首先是实时反欺诈系统,通过设备指纹、地理位置等200+维度数据进行交易监控;其次是智能催收机制,当用户逾期超过7天,系统将自动切换至人工客服介入;最后是信用修复通道,用户可通过完成指定任务(如邀请好友注册)来提升信用评分。这种立体化风控架构使信用付的逾期率控制在1.2%以内,远低于行业平均水平。
相关文章
美团月付套现?内幕揭秘与风险分析
月付模式的核心诱惑,不在于让消费者支付了多少金额,而在于创造了一个“时间差价值”的幻觉。用户感知到的是“现在获得商品,未来分摊成本”的流畅体验,而这背后的资金流转周期,即支付发起方、美团平台、商家收款...
得物账户余额如何安全提现
得物账户余额的性质首先需要从平台经济的底层逻辑去审视,它并非一个完全等同于用户个人银行账户的“硬资产”。这个余额实际上是用户在交易活动中积累的、具有平台限定属性的信用额度或预付款项。因此,讨论“提现”...
美团月付提现:商家优化现金流的灵活工具
近年来,随着互联网经济的蓬勃发展,“月付”模式逐渐受到餐饮、零售等行业商家的青睐。美团月付作为一种创新的支付解决方案,不仅为消费者提供了更加灵活便捷的服务体验,也为商家带来了可观的现金流支持。对于商家...
24小时套现网的风险揭秘
“24小时套现网”的概念本身就充满了矛盾和警示信号,理解其背后的运作机制以及潜在风险远比单纯的“快速致富”叙事更为重要。这种说法通常围绕着某几个在线平台或交易方式构建——例如,高杠杆期货、数字货币短线...
鹿优选商城先享卡怎么提现
处理“鹿优选商城先享卡怎么提现”这个咨询,核心前提的纠正远比简单的操作指南更为关键。从金融和电商逻辑层面看,任何平台发放的预售权益或优惠券本质上都不是可自由周转的法定货币,它是一个高度受控于商家生态链...
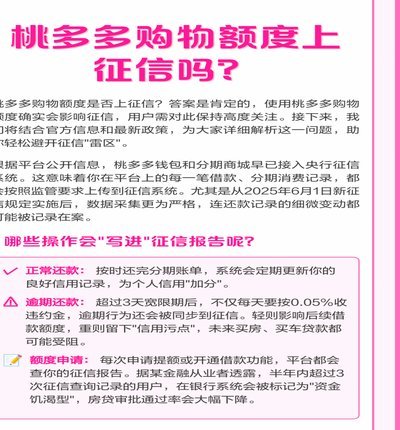
桃多多智能购物额度解析
桃多多购物额度不应仅仅被视作一种简单的支付权限,它本质上是平台基于用户行为画像、信用评级与交易历史,构建出的一种动态信用杠杆。这种额度的存在,打破了传统即时支付的资金限制,将消费行为从“资产驱动”转向...