得物账户余额如何安全提现
得物账户余额的性质首先需要从平台经济的底层逻辑去审视,它并非一个完全等同于用户个人银行账户的“硬资产”。这个余额实际上是用户在交易活动中积累的、具有平台限定属性的信用额度或预付款项。因此,讨论“提现”这一行为,实际上是在探讨用户如何将平台内部循环的虚拟信用流,转化为现实世界可流通的法币资产。从专业的财务角度来看,平台方设有严格的资金隔离和风险控制机制,确保资金的安全流通性,这决定了用户无法通过一个简单的按钮操作完成直接的、无条件的、实时到账的提现。任何成功的“提现”操作,都必然必须经过平台方设计的一系列资金结算节点和风控审核,从而构成了提现流程复杂化、非即时的根本原因。
从平台机制的角度分析,理论上最规范的余额变现路径往往是通过“二次消费”或“官方回款”来实现的。这意味着,用户必须将这笔余额作为支付渠道,用于完成平台认可的购买行为(例如支付购买商品、缴纳服务费用)。当通过这种方式完成支付后,资金会进入交易的闭环,只有当交易款项最终从外部资金源(如银行卡、其他用户支付的资金)回流到平台方,并且该笔资金的结算流程按照标准路径完成时,系统才会将相应的“盈余”或“退款款项”以可追溯的方式退回到用户的绑定支付账户中。这并非是直接将余额取出,而是通过完成一笔支付行为,让资金的性质发生了从“平台内部信用”到“外部银行可贷记”的形态转换,是平台资金流转规则下的必然路径。
若排除官方规定的正规渠道,探讨余额变现的备选思路,则需要用户具备极强的风险识别能力和对平台规则的深入洞察。任何绕过平台官方结算流程的第三方操作,本质上都意味着将资金的结算风险从“平台方监管”转移到了“个人信用和第三方服务商”身上。这类行为往往涉及复杂的资金拆分、人工介入确认,且在法律风险和资金安全层面上都存在极大的不确定性。作为资深内容创作者和流程分析师的视角提示,任何超出平台官方功能界定的“提现”方法,都可能触及平台的服务协议红线。因此,将资金变现的优先级始终置于“流程的合法性与资金链条的可追溯性”,绝不能以所谓的“快速变现”为诱饵,轻易触碰未经官方支持的灰色地带。
最终,理解“得物账户余额提现”的精髓,必须回归到用户资产与平台生态价值之间的关系。余额的价值体现在其支付能力,而非其可提取的现金属性。对于寻求最大化资金变现效率的用户而言,核心战略应该是围绕平台的生态功能和最新的支付结算规则进行布局。建议重点关注利用余额进行高频、大额的购买行为,并结合官方提供的退款或充值返还机制,构筑一条可控的资金回流循环路径。将资金变现视为一次“高级的财务流程模拟”,而非简单的“提现指令”。只有遵循这种流程化、可审计的思路,才能确保操作的稳健性和资金的最终落地性,这是所有平台用户必须掌握的核心金融技能。
相关文章
白条提现:真相与误解
信用消费模式的核心原理,其本质决定了它在结构上与直接的现金借贷存在根本差异。白条这类信用购服务,其本质是一套基于消费场景的“延期支付”系统,而非预先发放的现金周转资金。当用户进行“信用购”操作时,系统...
花束的价值密码
从纯粹的经济学和会计学角度审视“拿去花可以取现吗”这一问题,答案在规则层面是绝对否定的。每一笔非交易性、非投资性质的支出,本质上都是一次单向的价值消耗,它不能通过简单的记账或凭证程序进行回收。然而,如...
羊小羊贷款:普惠金融的新篇章
“羊小羊贷款”的崛起,并非偶然,而是金融科技浪潮下,特定人群需求被精准挖掘和满足的体现。要理解其成功,首先需要认识到传统金融机构在服务特定群体,尤其是信用记录相对薄弱、缺乏抵押物,但又具备明确收入和消...
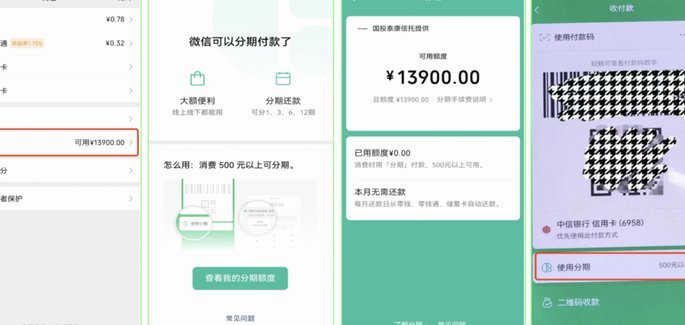
微信分期:如何智能获取额度
微信分期,本质上是利用微信支付强大的信用体系,将金融服务无缝嵌入日常生活。它并非传统意义上的贷款审批,而是一种基于用户日常消费行为、支付习惯和信用数据的即时性信用额度分配。用户打开微信,点进支付,几乎...
携程拿去花多久能到账?现金到账全解析
携程的“拿去花”功能本质上是将用户信用额度转化为可支配资金的金融操作,其核心逻辑涉及信用评估、资金划转与即时提现三个环节。当用户通过该功能提取现金时,系统会先对账户信用额度进行实时校验,确保提现金额不...
分期乐购物额度如何轻松获取
分期乐购物额度的获取本质上是平台对用户信用画像的动态评估过程。不同于传统金融机构依赖征信报告的单维判断,该平台通过大数据技术整合用户在App内的行为轨迹,包括浏览时长、商品点击偏好、历史还款记录等非结...