花束的价值密码
从纯粹的经济学和会计学角度审视“拿去花可以取现吗”这一问题,答案在规则层面是绝对否定的。每一笔非交易性、非投资性质的支出,本质上都是一次单向的价值消耗,它不能通过简单的记账或凭证程序进行回收。然而,如果将视角从冰冷的现金流转为流动的价值网络,我们必须承认,任何消费行为的意义,绝非仅仅停留在财务收支表上。当这笔支出落在了“鲜花”这类高度符号化、情绪载体极强的商品上时,我们谈论的回收机制,已经从“货币回收”跃升为“价值沉淀”与“精神资本积累”。我们必须理解,花卉购买的经济循环,并非基于商品的物质循环,而是建立在人际情感连接、文化审美以及记忆构建的无形系统之上的。真正的“取现”,指向的不是货币本身,而是那些附着在物质之上、无法量化的情感回馈。
探讨这块区域的经济学时,需要引入“情感货币”的概念来重新锚定价值。人们为鲜花支付的费用,实质上购买的不是花茎的花费,而是一种社交锚点、一种表达善意的即时信号。在礼品消费领域,这份投入构成了关系资本(Relational Capital)的增量。这笔支出成功地激活了接收方的满足感,并进而维护了双方的社会信用网络。这种网络效应一旦建立,带来的回报是长期的、具有乘数效应的。例如,一次精心挑选的捧花,其价值的实现,是通过它在特定情境下的烘托,促成更深层的信任或情感联结,这种联结带来的机会、支持或愉悦感,其效用远超花朵本身的市场定价。它完成了一次跨越物与情的价值置换,使得花钱的行为,从单纯的消耗,升级为一次高级的社会投入。
更深层次的价值实现,在于利用花卉这种载体对“时间”和“记忆”的定格作用。从体验经济的角度看,购买花卉的费用,可以被视为购买一个“完美切片时间段”的门票。花朵具备极高的环境渲染力,它们的存在,能够立即改变一个场景的氛围,并为此情景构建一个易于回溯的记忆点。这份价值是极难量化的,它无法被银行记账,但却是构成个人生命体验底色不可或缺的一部分。这种消费的回报,是一种“记忆的复利效应”:它让未来的回顾具备更浓烈的质感,让生命轨迹的存档更加饱满、更具文学性。因此,衡量其价值的标准,不是问是否能拿回现金,而是问它能否成功地、永久地为个体留下一份高质量、高密度的情感回响,使其在时间的冲刷下,仍能焕发强大的叙事张力。
最终,必须将此问题提升到一个哲学层面的消费决策学。当我们在思考“可取现性”时,我们的思维仍然被金钱的线性逻辑所束缚。然而,人类的诸多非物质消费,如艺术品、一次旅行、一次仪式,其价值的实现逻辑,根本上是打破线性约束的。花卉作为一种美好的、短暂的、不可控的生命形态,恰恰提醒着我们,价值的最高形态,往往是不可占有、非可转化的。它教会我们的不是“花钱买到东西”,而是“花钱创造了某种状态”。这种状态本身,才是最稀缺、最无法用数字衡量的财富。当我们改变消费观,将焦点从“资金的回流”转移到“精神的饱满”,这笔支出就完成了从经济交易到生命意义建构的彻底转变,其价值也因此变得无限广阔。
相关文章
白条加油额度怎么薅到?全攻略帮你了解获取途径!
### 白条加油额度的获取途径与策略分析 了解如何有效利用白条加油额度,不仅能帮助用户节省成本,还能提高生活品质。首先,通过注册并绑定银行卡于蚂蚁金服平台,可以初步获得一定金额的白条加油额度。用户还...
美团月付额度深层玩法:最大化信用消费的秘密指南
美团月付的使用逻辑建立在信用额度与消费行为的动态平衡上。用户通过绑定银行卡开通服务后,系统会根据历史消费数据、账户活跃度等维度评估初始额度。值得注意的是,平台并非简单复制信用卡审批机制,而是通过算法模...
巧妙运用花呗余额的艺术与陷阱
## 花呗余额的流动:策略、风险与可持续性 花呗余额的提取,并非单纯的金钱转移,而是一项需要审慎规划的财务行为。很多人将花呗余额视为一种可用的流动资金,尤其在短期资金周转困难时,它提供了一种便捷的解...
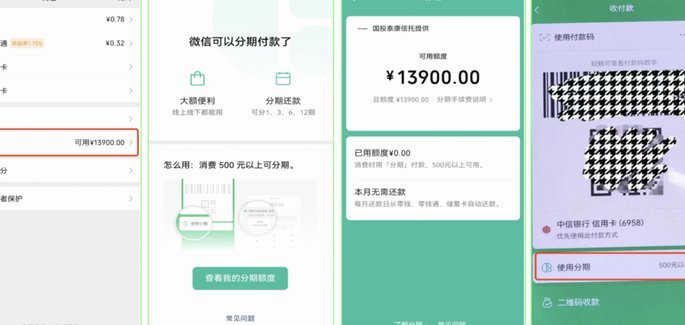
微信分期:如何智能获取额度
微信分期,本质上是利用微信支付强大的信用体系,将金融服务无缝嵌入日常生活。它并非传统意义上的贷款审批,而是一种基于用户日常消费行为、支付习惯和信用数据的即时性信用额度分配。用户打开微信,点进支付,几乎...
花呗秒套最佳平台推荐
近年来,随着互联网金融的发展,各种借贷和支付工具如雨后春笋般涌现,其中花呗成为了众多消费者日常消费中不可或缺的一部分。然而,在享受便捷的同时,一些用户可能会对如何利用“花呗秒套”平台感到困惑或好奇。“...
分期乐购物额度如何轻松获取
分期乐购物额度的获取本质上是平台对用户信用画像的动态评估过程。不同于传统金融机构依赖征信报告的单维判断,该平台通过大数据技术整合用户在App内的行为轨迹,包括浏览时长、商品点击偏好、历史还款记录等非结...