美团月付套现?内幕揭秘与风险分析
月付模式的核心诱惑,不在于让消费者支付了多少金额,而在于创造了一个“时间差价值”的幻觉。用户感知到的是“现在获得商品,未来分摊成本”的流畅体验,而这背后的资金流转周期,即支付发起方、美团平台、商家收款方,这三个节点间的时滞(Time Lag),才是所有试图套利者关注的焦点。从专业的财务链条角度审视,真正的月付设计本质是一种延迟消费模型的优化,它将原本即时的购买力,分解成了若干个未来现金流入点。试图利用这种模型进行资金回流的行为,并非简单的流程操作问题,它涉及到对平台风险控制模型、商家真实现金流以及支付清算周期(Settlement Cycle)三重系统弱点的综合误判。这种误判的起点,必然是忽视了平台系统底层复杂的风控逻辑和法律约束,将其简化为一个单纯的资金循环问题。
深度分析美团月付的支付结算结构,可以观察到其设计的内在防御机制。这套复杂的资金流转机制远超基础的“账本记账”,它建立在一套动态的信用评分和交易履约系统之上。当一个用户发起月付交易时,美团平台并非仅仅扮演一个“收钱筒”的角色,它更是一个动态的风控中介。平台会实时评估用户的资金结构、交易频率的异常波动,以及关联商家的运营稳定性,这些参数共同构建了一个难以穿透的风险防火墙。任何试图通过加速交易周期、频繁制造假交易流来榨取“空隙资金”的行为,都会被系统识别为信用风险的剧烈偏离,从而触发多重预警机制,导致账户权限的冻结或交易路径的即时阻断。
从技术和金融模型层面来看,套取月付资金的思路,本质上是在尝试进行一种“支付套期保利”的动作。这要求执行者必须精确掌握资金流每一毫秒的时间戳和跨机构的结算窗口。然而,大型互联网支付平台提供的不是一个简单的资金池,而是一套包含KYC(了解你的客户)、反洗钱监测、以及跨行清算协议的复杂系统。商家端的收入确认周期、平台方的资金池管理,都遵循严格的财务会计准则。一旦交易流程出现明显的不对等或异常的多次重复交易模式,系统会立即启动多层级的对账和核查,这种结构性约束,使得任何基于利用时间差的套现行为,在实际操作层面都缺乏可乘之机,最终会迅速崩塌在制度的铁律面前。
综上所述,将“美团月付”的流程理解为可供操作的现金提取路径,是一种概念的误用和对金融系统复杂度的严重低估。专业视角要求我们将支付行为视为经济活动,而非单纯的资金转移游戏。任何绕过平台设计逻辑,试图通过人为干预加速资金周转的尝试,其内在的数学风险和法律成本,远远高于任何预期的短期收益。从严谨的财务结构视角看,美团月付所提供的,是消费者信用力的分时购买权,而非可供随意挪用的现金流。维护支付生态系统的健全运行,最终需要所有参与方回归到合规、规范的交易边界,避免任何将支付工具误用作目的载体的行为。
相关文章
花呗套现真的可行安全吗?真相揭秘
“套现花呗平台”这个话题,在网络交易领域犹如一颗不稳定的弹丸,引发了广泛的讨论和担忧。从我的经验来看,这个现象的根源在于人们对快速致富的渴望,以及对金融平台的认知不足。花呗作为阿里巴巴旗下的大型支付平...
分期乐额度怎么查:快速提升额度的小技巧
分期乐额度的可见性并非静态指标,而是平台基于用户画像与行为数据构建的动态评估体系。在App内额度展示界面,系统会综合考量用户历史还款记录、消费频次、信用评分等维度,通过算法模型生成实时授信结果。值得注...
手机话费怎么交?全网渠道超详细攻略!
羊小咩,一个虚拟的名字,象征着无数年轻人对移动通信的依赖。对于很多人来说,每月按时交纳话费是生活的一部分,但如何便捷地完成这一过程却可能成为一道难题。本文将探讨“羊小咩怎么交话费”这一问题,并提出几种...
花呗秒套最佳平台推荐
近年来,随着互联网金融的发展,各种借贷和支付工具如雨后春笋般涌现,其中花呗成为了众多消费者日常消费中不可或缺的一部分。然而,在享受便捷的同时,一些用户可能会对如何利用“花呗秒套”平台感到困惑或好奇。“...
携程拿去花多久能到账?现金到账全解析
携程的“拿去花”功能本质上是将用户信用额度转化为可支配资金的金融操作,其核心逻辑涉及信用评估、资金划转与即时提现三个环节。当用户通过该功能提取现金时,系统会先对账户信用额度进行实时校验,确保提现金额不...
白条借款全解析:额度、机制与风险
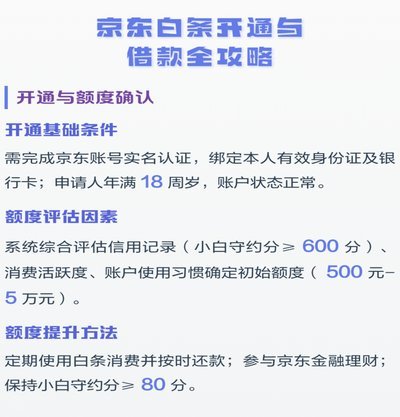
白条作为蚂蚁集团推出的信用支付工具,其借贷功能的底层逻辑建立在场景化金融的框架中。用户在淘宝、天猫等平台购物时,系统通过实时交易数据构建信用画像,这种动态评估机制使白条具备了区别于传统信贷产品的灵活性...