花呗套现:信用风险的隐忧
“套花呗”这一行为,本质上是对现代消费信贷生态系统结构性漏洞的利用。它早已超越了简单的消费误用范畴,构成了一种有组织的、以获取短期流动性差价为目的的信用杠杆滥用。参与者并非将花呗视为一次性购买商品的支付工具,而是将其视作一个低成本、即时兑现的金融资金池。流程的核心机制在于,通过一系列看似正常的购买交易,实则构建了一个循环式的资金转移链。这种链条通常涉及多个参与方:提供信用额度的平台方、用于支付的购买方(套取者),以及最终的接收和变现资金的接收方。从金融工程学的视角审视,这实质上是一场利用金融平台的支付属性来完成非消费性资金循环的信用套利游戏,其底层逻辑的紊乱,指向了消费信用和现金流脱节的系统性风险。
从更宏观的金融体系视角深入剖析,这类行为暴露出的问题远超个体行为的范畴,触及了消费信贷模型本身的脆弱性。当前的许多消费金融产品,设计精巧,旨在促进消费、优化交易体验。然而,当其支付属性(即“能即时支付”)被剥离了相应的消费约束(即“必须用于消费”)后,信用额度便被异化为一种极易被攫取的通用货币。套取行为正是抓住了这种“支付工具化”的失序状态。它代表着资金流向的错位:本来应用于实体消费的资金,却被重新路由进了一个纯粹的、非生产性的资金池。这使得原本服务于实体经济的信贷工具,转变为支持一种脱离实体经济的金融循环,其对信用生态健康的损害是结构性的,因为它扭曲了信贷本应所承载的消费风险定价模型。
这种非消费性的套取行为,其风险链是多维度且递进的。首先,从财务层面,过度依赖信贷额度进行循环套利,必然迅速导致用户信用负债的几何级膨胀,一旦周转链断裂,超额的负债将直接形成无法承受的偿债压力。其次,从平台机制层面,持续的恶意套取行为会触发平台的风险控制阈值,导致用户的信用评分模型遭受重创,形成“信用封杀”的恶性循环。最关键的是,它侵蚀的是信用本身作为一种社会契约的价值。信用体系的基石是信任和预期的匹配,一旦信任被系统性利用,整个平台的风险评估模型将面临“数据污染”的威胁,最终导致监管机构介入和行业规则的重构。
行为经济学视角下的分析,揭示了参与套取行为的深层心理动因。这并非单纯的理性金融决策,而是复杂的心理需求和认知偏差的交汇。在快速变化的经济环境中,一部分群体可能处于财务周转的燃眉之急,他们缺乏传统的、高成本的融资渠道,而信贷平台提供的“虚拟无限”流动性则构成了一种极具诱惑力的替代品。这种诱惑往往伴随着一种“可忽略的风险感”,即个体高估自身管理复杂金融风险的能力,低估信用平台和监管机构的反制能力。因此,套取行为的内核,既是一种财务资源的不匹配,更是一种在信息不对称和信用焦虑驱动下的、非理性的、寻求快速回补的生存策略。
综上所述,深入理解“套花呗”的本质,要求我们将其视为一个涉及技术、经济、法律和心理学多维度的系统性现象。它不仅是个人财务违规行为的体现,更是对当前消费信贷产品边界感模糊化、金融服务过度泛化的警示信号。解决这类问题,不能仅停留在单纯的加码限制或提高惩罚力度上。更深层次的解决方案,在于完善用户信用教育体系,帮助个体构建稳健的财务安全感,同时推动金融平台责任的内化,确保每一个提供信贷服务的技术节点,都能将支付的激励机制与真正的消费需求和社会责任模型紧密绑定,构建一个既能促进消费,又能抵御系统性滥用的健康信用生态。
相关文章
美团月付套现?内幕揭秘与风险分析
月付模式的核心诱惑,不在于让消费者支付了多少金额,而在于创造了一个“时间差价值”的幻觉。用户感知到的是“现在获得商品,未来分摊成本”的流畅体验,而这背后的资金流转周期,即支付发起方、美团平台、商家收款...
羊小咩购物额度灵活提现机制解析
“羊小咩购物额度提现”不仅仅是一个金融操作的流程,它实际上反映了平台对用户价值的认知,以及对用户习惯和消费行为的深度分析。平台通过设定购物额度并提供提现功能,在本质上构建了一个微型的“消费生态系统”。...
羊小咩还在提供借款服务吗?
近期关于“羊小咩”是否还放款的消息引起了公众的广泛关注。事实上,“羊小咩”是某网络借贷平台的品牌名称,曾一度以其便捷的服务和较低的门槛吸引了不少用户。然而,随着监管政策的加强和行业环境的变化,不少P2...
借钱方式全揭秘
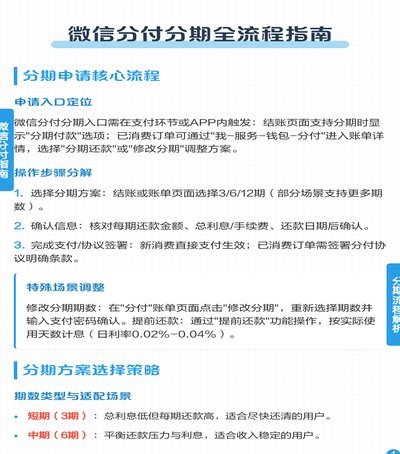
微信分付,作为微信生态内的一种消费金融服务,其核心并非直接“借钱出来到微信”,而是通过与持牌金融机构合作,为用户提供分期付款服务。用户在微信内的消费场景,如视频号直播购物、小程序购物、游戏充值等,可以...
花呗背后隐藏的金融黑洞
花呗的信用机制本质上是支付宝构建的消费场景闭环,其核心逻辑在于通过用户行为数据预测还款能力。秒套平台的出现打破了这一闭环的稳定性,将信用额度转化为可循环使用的金融工具。这类平台往往利用花呗的账期优势,...
微信分期:如何智能获取额度
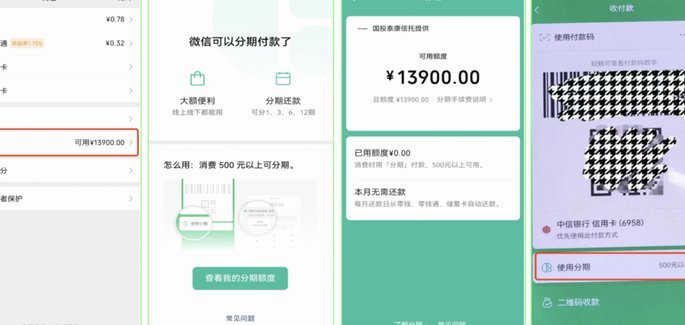
微信分期,本质上是利用微信支付强大的信用体系,将金融服务无缝嵌入日常生活。它并非传统意义上的贷款审批,而是一种基于用户日常消费行为、支付习惯和信用数据的即时性信用额度分配。用户打开微信,点进支付,几乎...