携程拿去花取现怎么还钱
携程“拿去花”取现还款,看似简单,实则涉及多种还款方式与潜在风险。最直接的方式是通过绑定银行卡自动还款,这要求用户在申请“拿去花”时或后续开通自动还款功能,系统会在每月还款日从绑定的银行卡中扣除相应金额。但值得注意的是,若银行卡余额不足或发生其他异常情况,自动还款可能会失败,导致逾期。更进一步,用户需要密切关注携程账单,理解账单日、还款日以及计息方式。携程的还款体系与传统信用卡有所区别,通常采用分期还款或最低还款额的模式,分期会产生手续费,最低还款则会累积利息,因此,选择合适的还款方式直接影响最终成本。
“拿去花”的还款并非只有银行卡一种选择。携程通常会与其他金融机构合作,例如某些银行的APP或者第三方支付平台,允许用户通过这些渠道进行还款。这种方式的优势在于可能享受一些优惠活动,例如免手续费或者积分返利。然而,用户在使用这些渠道时需要格外注意安全性,确认平台的正规性和可靠性,避免个人信息泄露或遭受诈骗。同时,不同渠道的还款到账时间可能存在差异,务必预留足够的时间,确保在还款日之前完成还款,避免产生逾期费用。结合自身情况,对比不同渠道的手续费、到账时间及安全性,选择最适合自己的还款方式至关重要。
理解“拿去花”的逾期后果是有效还款的关键。逾期不仅会产生罚息和滞纳金,还会影响个人信用记录,对未来的贷款、信用卡申请甚至其他金融活动产生不利影响。携程通常会对逾期行为进行不同等级的惩罚,例如限制“拿去花”的使用、降低额度,严重情况下甚至可能追讨欠款。因此,一旦出现还款困难,应及时与携程客服联系,说明情况,尝试协商还款计划或申请延期还款。积极沟通,寻求解决方案,远比逃避或拖延更有利于维护个人信用。此外,养成定期查看账单和还款记录的习惯,可以及时发现问题并采取相应措施。
除了主动还款,用户还可以利用携程提供的分期服务来缓解还款压力。分期可以将一次性还款金额分解为若干期,降低每期还款额度,但同时需要支付一定的手续费。在选择分期方案时,需要仔细阅读相关条款,了解手续费的计算方式、分期期限以及提前还款的规则。如果资金状况允许,提前还款可以节省利息支出。然而,并非所有消费都可以申请分期,携程通常会根据用户的信用状况和消费金额来决定是否批准分期申请。因此,合理规划消费,避免超出自身还款能力,才是最根本的解决之道。
相关文章
美团月付额度深层玩法:最大化信用消费的秘密指南
美团月付的使用逻辑建立在信用额度与消费行为的动态平衡上。用户通过绑定银行卡开通服务后,系统会根据历史消费数据、账户活跃度等维度评估初始额度。值得注意的是,平台并非简单复制信用卡审批机制,而是通过算法模...
花呗套线的潜在风险
花呗套线行为本质上是对平台风控系统的精准对抗,其核心风险在于技术手段与系统逻辑的博弈。当用户通过多账号分摊额度、伪造交易场景或利用漏洞绕过风控时,实际上在挑战平台的算法防御体系。这种对抗往往伴随着数据...
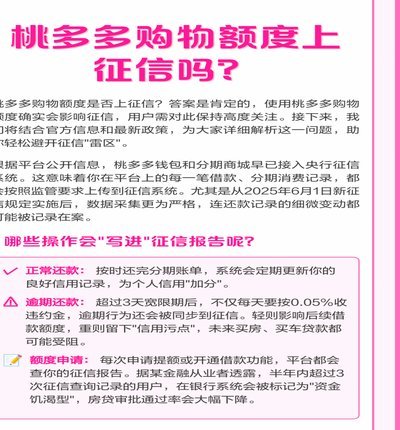
桃多多智能购物额度解析
桃多多购物额度不应仅仅被视作一种简单的支付权限,它本质上是平台基于用户行为画像、信用评级与交易历史,构建出的一种动态信用杠杆。这种额度的存在,打破了传统即时支付的资金限制,将消费行为从“资产驱动”转向...
京东白条如何转化为现金?
想要从京东白条中提现出来,首先需要明确的是,京东白条是一种消费信贷服务。用户可以通过信用卡绑定或银行卡快捷支付等方式,在京东购物时使用这一信用工具先行消费后还款。因此,直接通过“提现”的方式理解并不准...
花呗9555:服务背后的智慧机制
### 解析花呗9555:用户服务体验背后的多重机制 在消费金融领域,“白条平台电话9555”这一号码并非简单的一个联系方式,而是支付宝信用服务体系中的关键节点之一。它承担着连接数百万使用“花呗”的...
微信分期背后的金融科技解析
微信分期,现在已经渗透到大众的消费场景中,从手机购物到生活缴费,它以便捷高效的姿态成为了许多人的选择。它的出现并非偶然,而是金融科技、信用评估以及微信生态等多重因素共同作用的结果。要理解微信分期的运作...