分期乐额度能提现吗?平台规则和风险揭秘
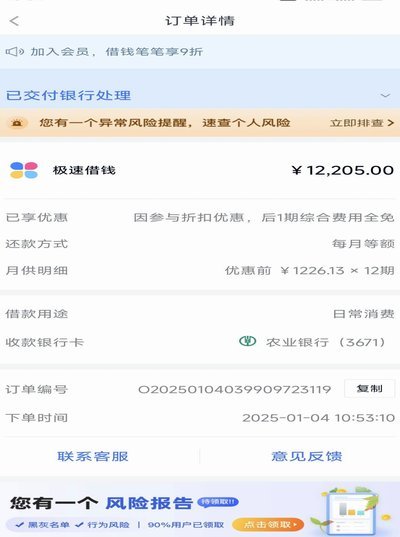
分期乐作为腾讯系消费金融平台,其额度本质是平台基于用户信用评估发放的消费性授信。这种额度设计与传统信用卡存在显著差异,主要服务于线上购物场景,用户无法通过常规方式将额度直接转换为现金。平台通过限制提现...
分期乐套现风险警示
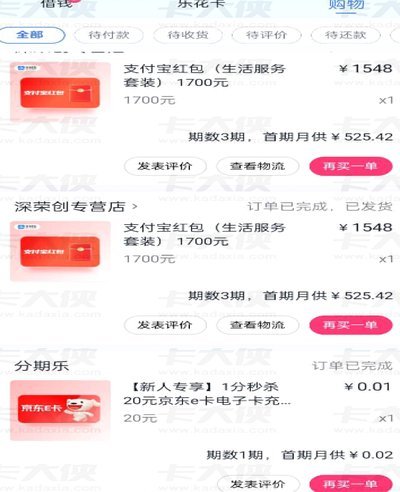
分期乐是一款提供消费金融服务的平台,用户可以申请贷款用于购物、旅游等消费。然而,部分用户为了获取现金使用,会选择套现行为,即通过非正规渠道将信用卡额度或借款转换为现金。这种做法不仅违背了平台规则,还可...
分期乐为何取消借款订单
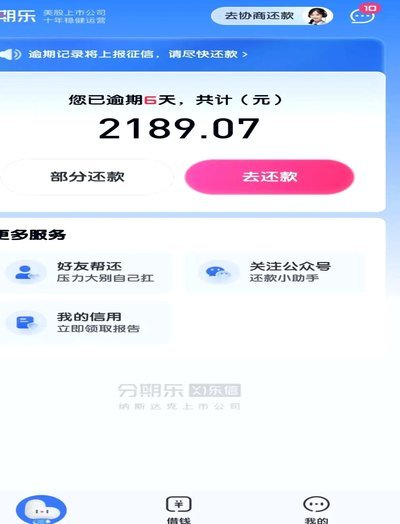
用户取消借款订单的决策往往源于多重因素的交织,其中资金规划的动态调整是核心动因。当用户面临突发性支出或收入预期变化时,分期乐的额度弹性机制可能无法完全匹配其短期资金需求,导致订单被主动撤销。值得注意的...
为什么分期乐有额度还是借不了
“分期乐有额度,借不出来”这个问题,并非单纯的“信用受损”或“逾期记录”的线性反应,它背后隐藏着更复杂的金融逻辑和用户行为模式。分期乐的额度,本质上是银行根据用户的信用评估、还款能力、以及未来收入预测...
分期乐购物额度如何真正变现?
近期,关于“分期乐购物额度变现”的讨论热度不减。一些用户声称通过某些方法可以将分期乐的购物额度转化为现金收益,但这背后是否有真实可行的操作呢? 首先,我们需要明确,“分期乐购物额度”本质上是一种消费信...
分期乐有额度为何借不出?这些问题你遇到了吗?
分期乐作为校园消费金融平台,其额度体系与传统借贷存在本质差异。平台通过大数据模型对用户进行多维评估,当系统判定用户存在潜在风险时,即使显示有额度也可能触发借款限制。例如用户近期存在频繁更换设备、异常登...
分期乐为何突然用不了了?
近年来,分期付款作为一种灵活的消费融资方式,在中国迅速普及。其中,“分期乐”作为早期较为知名的分期服务平台之一,曾受到众多消费者的青睐。然而,近期有关“分期乐无法使用”的消息引发了广泛关注和讨论。 #...
如何快速提升分期乐购物额度
分期乐平台作为一个专为年轻人群体设计的消费信贷服务平台,其核心竞争力在于为用户提供便捷快速的资金周转方式。用户可以通过多种途径获取购物额度,但是如何有效地利用这些资源以达到秒发的目的,则是许多精明消费...
分期乐借款怎么取消?
分期乐借款的取消并非简单的“退款”,而是一个涉及多方协商和合同条款解读的过程。首先,需要明确的是,分期乐的运作模式基于风险控制和收益分配,因此其取消机制必然比传统的贷款更为复杂。核心在于,由于已经产生...