分期乐购物额度如何真正变现?
近期,关于“分期乐购物额度变现”的讨论热度不减。一些用户声称通过某些方法可以将分期乐的购物额度转化为现金收益,但这背后是否有真实可行的操作呢?
首先,我们需要明确,“分期乐购物额度”本质上是一种消费信贷服务,用户可以通过此平台获取借款额度,在购买商品时选择分期付款,以此降低一次性支付的压力。若从这个角度理解“变现”,似乎并不难实现——通过合理规划和管理,用户可以将额度用于高性价比的商品或投资机会中,从而间接提升资金的使用效率。
然而,真正的“变现”可能意味着将债务转换为无息现金,这在常规操作下是不可能的。不过,一些策略确实可以让这部分额度发挥更大的价值,比如选择利率更低、期限更长的分期方式来减轻短期财务压力,或是在购买大额商品(如电子产品)时用分期付款实现“先享受后支付”,从而获得物品的实际使用权,这也是一种形式上的“变现”。
值得注意的是,在尝试任何所谓的“变现”方法前,用户应当详细了解分期乐的各项条款和条件,并充分评估个人的还款能力和风险承受能力。此外,市场中存在许多针对金融产品的诈骗手段,务必保持警惕、理性对待。
总之,“分期乐购物额度变现”的说法有其一定的合理性与实践性,关键在于如何合理利用这一工具实现个人利益的最大化。
相关文章
分期乐正规吗?合规借贷平台全解析
当前信贷市场的复杂性,早已使得“一个平台是否正规”的问题绝非由简单的名气或界面设计就能定论的。我们不能将焦点停留在平台名称上,而必须深入剖析其商业模式和资金流向的底层逻辑。一个平台是否合规,核心考量的...
花束的价值密码
从纯粹的经济学和会计学角度审视“拿去花可以取现吗”这一问题,答案在规则层面是绝对否定的。每一笔非交易性、非投资性质的支出,本质上都是一次单向的价值消耗,它不能通过简单的记账或凭证程序进行回收。然而,如...
羊小咩额度:如何变现?
羊小咩额度变现的关键在于理解其背后的价值所在。首先,我们需要明确“羊小咩”这一概念的内涵,它不仅是一种虚拟资产,更代表了一种用户群体的身份认同与社区归属感。在这样的背景下,将其额度进行有效变现,实质上...
火山融卡额度提现能吗
关于“火山融中的便利卡额度是否可以直接提现”的问题,首先需要明确的是,“火山融”并非一个具体的金融产品名称或平台。但在实际的金融服务中,类似“便利卡”这样的虚拟账户形式在多家金融机构均有应用,它们通常...
得物余额提现难题怎么解决
得物余额问题,实际上反映出平台用户体验和机制的潜在漏洞。很多人对得物余额的来源、使用逻辑以及后续管理都缺乏清晰的认知,这导致了余额无法查询甚至无法正常使用的困境。得物余额并非充值系统,而是用户通过参与...
微信分期:如何智能获取额度
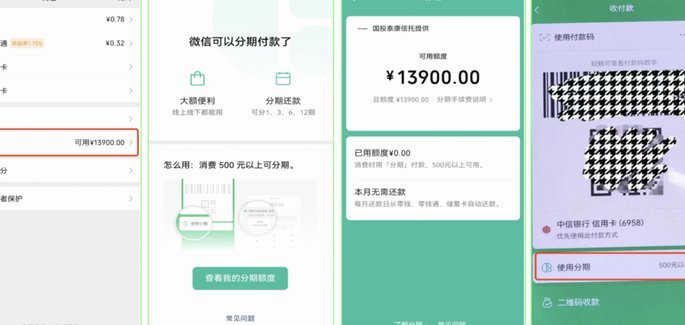
微信分期,本质上是利用微信支付强大的信用体系,将金融服务无缝嵌入日常生活。它并非传统意义上的贷款审批,而是一种基于用户日常消费行为、支付习惯和信用数据的即时性信用额度分配。用户打开微信,点进支付,几乎...