花呗的演变与金融生态变革
花呗的演变折射出消费金融生态的深层变革。自2021年金融监管趋严后,其核心逻辑已从单纯的信用支付工具转向综合金融服务平台。平台通过引入分期功能、优化额度评估模型,将用户行为数据转化为风险控制参数,形成闭环。这种转型使花呗超越了传统借贷范畴,成为连接消费场景与金融风控的枢纽。值得注意的是,平台在合规框架内创新的"先享后付"模式,正在重构用户对信用消费的认知边界,其本质是将消费行为转化为可量化、可预测的金融资产。
用户行为的结构性分化正在重塑花呗的生态位。年轻群体对即时消费的依赖与中年群体的理性消费倾向形成对比,导致平台活跃用户增长趋缓。数据显示,2023年Q2花呗月活用户环比下降3.2%,但使用频次下降幅度仅为1.5%,说明用户正在从高频小额支付转向低频大额分期。这种消费观念的迁移使花呗面临双重挑战:既要维持用户粘性,又要平衡资金周转压力。平台通过引入智能推荐算法,将消费场景与金融产品精准匹配,试图在用户需求与商业逻辑间寻找平衡点。
技术迭代正在重塑花呗的风控体系。基于大数据的实时反欺诈系统已覆盖98%的交易场景,通过多维数据交叉验证,将坏账率控制在行业平均水平的60%以下。这种技术壁垒不仅保障了平台安全,更催生了新的商业价值——通过用户行为分析,花呗能够为商家提供精准的消费洞察,进而推动场景化金融服务创新。当信用评估从静态评分转向动态行为分析,花呗正在成为连接消费数据与金融资源的枢纽。
市场竞争的加剧迫使花呗加速生态布局。面对京东白条、信用卡分期等替代品的挤压,平台开始构建"支付+金融+场景"的复合型服务体系。通过与电商平台、线下商户的深度合作,花呗将信用支付嵌入消费场景,形成流量闭环。这种模式不仅提升了用户留存率,更创造了新的盈利增长点。数据显示,2023年花呗通过场景化服务带来的收入占比已突破25%,标志着其从单一支付工具向综合金融服务平台的实质性转型。
相关文章
白条加油额度怎么薅到?全攻略帮你了解获取途径!
### 白条加油额度的获取途径与策略分析 了解如何有效利用白条加油额度,不仅能帮助用户节省成本,还能提高生活品质。首先,通过注册并绑定银行卡于蚂蚁金服平台,可以初步获得一定金额的白条加油额度。用户还...
揭秘微信分付的隐蔽操作技巧与风险防范
微信分付,最初被设计为企业内部的资金流转工具,却因为其匿名性、便捷性以及一定的“灵活性”而衍生出诸多“套路”使用场景。理解分付的功能逻辑,并掌握其背后的权限管理机制,才能真正评估和规避潜在风险,并优化...
羊小咩额度:如何变现?
羊小咩额度变现的关键在于理解其背后的价值所在。首先,我们需要明确“羊小咩”这一概念的内涵,它不仅是一种虚拟资产,更代表了一种用户群体的身份认同与社区归属感。在这样的背景下,将其额度进行有效变现,实质上...
从入口到到账,避坑指南
用户首先进入借款入口通常是通过主界面的功能导航或积分兑换专区,系统会直接展示可操作的应用按钮。对于鹿优选来说,这并非简单的点击跳转,后台会立即抓取用户账户内的消费记录与信用画像,确保请求发起的时效性。...
借钱方式全揭秘
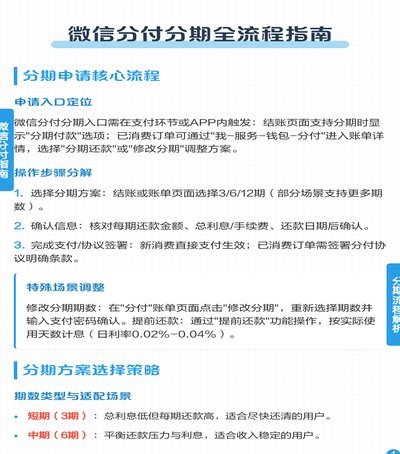
微信分付,作为微信生态内的一种消费金融服务,其核心并非直接“借钱出来到微信”,而是通过与持牌金融机构合作,为用户提供分期付款服务。用户在微信内的消费场景,如视频号直播购物、小程序购物、游戏充值等,可以...
巧妙运用花呗余额的艺术与陷阱
## 花呗余额的流动:策略、风险与可持续性 花呗余额的提取,并非单纯的金钱转移,而是一项需要审慎规划的财务行为。很多人将花呗余额视为一种可用的流动资金,尤其在短期资金周转困难时,它提供了一种便捷的解...