花呗小额支付功能调整背后的原因与影响
“蚂蚁花呗取消了吗”这个话题,在过去一段时间内,无疑是金融科技领域最引人关注的事件之一。最初的传闻指向“小额支付”功能被全面下线,随后又叠加了“现金补贴”的消失,让无数用户对花呗的日常使用场景产生不安。事实上,官方并没有明确给出“取消”的字眼,而是采取了更为微妙的操作——大幅限制了小额支付的功能,并持续调整了现金补贴的规则。要理解这一转变,我们需要审视花呗的定位以及蚂蚁集团在生态系统中的战略考量。早期的花呗,凭借“躺骑”式的流量,成功将支付习惯与消费场景紧密结合,吸引了大量用户,成为蚂蚁集团生态系统的核心支柱。然而,这种模式也面临着巨大的风险——高额的坏账率,以及对整体金融稳定性的潜在威胁。因此,花呗的战略调整,不仅仅是出于市场需求的变化,更体现了对风险管理的迫切需要。
花呗的“小额支付”功能下线,本质上是一种风险控制措施。过去,用户通过花呗进行零星的小额支付,常常忽略了利息的产生和潜在的逾期风险。这种模式在一定程度上鼓励了过度消费,也为蚂蚁集团带来了巨大的坏账压力。尽管从用户角度来看,这种限制可能带来不便,但从宏观金融角度分析,花呗的调整无疑是对金融风险的一种有效约束。更重要的是,这一举动也为花呗的未来发展指明了方向——从单纯的支付工具,转变为更具价值的消费信贷产品。这意味着,花呗将更加注重用户信用评估,并提供更精准、更可持续的信贷服务,而非依赖小额支付带来的短期利益。
与此同时,现金补贴的逐渐减少,也与花呗坏账控制的关联息息相关。曾经,蚂蚁集团通过发放现金补贴来刺激花呗的交易量,从而弥补坏账损失。然而,这种模式同样存在着可持续性问题——补贴的金额往往远大于实际的交易额,对花呗的整体盈利能力造成了巨大的挤压。随着坏账率的持续上升,蚂蚁集团不得不调整补贴策略,转向更加精细化的激励方式,例如针对特定消费场景的优惠券或消费返现等。这种转变,体现了花呗运营理念的转变——从“补贴驱动”转向“价值驱动”。
值得注意的是,花呗并未完全“取消”小额支付功能,而是将其设置为一个可选功能,且限制了使用次数和金额上限。用户仍然可以通过花呗进行小额支付,但需要更加谨慎地控制消费行为,并承担相应的利息风险。同时,花呗也在积极探索新的商业模式,例如与电商平台的深度合作,提供更具竞争力的消费金融服务。因此,将“蚂蚁花呗取消了吗”这一问题进行简单的二元划分,显然是一种过于简化的解读。花呗的演变,是一个复杂而动态的过程,它正处于一个转型期,未来的发展方向,将取决于蚂蚁集团如何平衡风险控制与用户体验,以及如何适应不断变化的市场环境。
相关文章
得物提现手续费引用户不满
近期,关于得物平台上的余额提现手续费问题引发了广泛讨论。从用户反馈来看,提现费用较高一直是一个值得关注的问题。一般来说,在进行资金流动时,支付一定的手续费是常见的现象,但得物的提现费用相较于其他平台显...
羊小咩额度:如何变现?
羊小咩额度变现的关键在于理解其背后的价值所在。首先,我们需要明确“羊小咩”这一概念的内涵,它不仅是一种虚拟资产,更代表了一种用户群体的身份认同与社区归属感。在这样的背景下,将其额度进行有效变现,实质上...
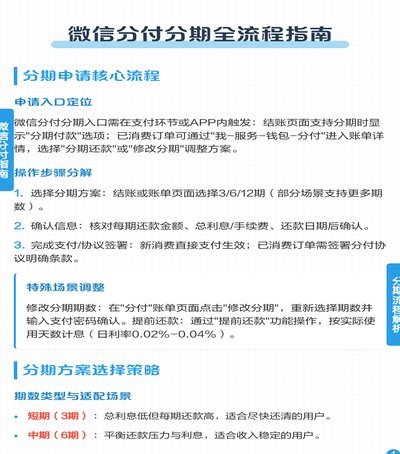
借钱方式全揭秘
微信分付,作为微信生态内的一种消费金融服务,其核心并非直接“借钱出来到微信”,而是通过与持牌金融机构合作,为用户提供分期付款服务。用户在微信内的消费场景,如视频号直播购物、小程序购物、游戏充值等,可以...
火山融卡额度提现能吗
关于“火山融中的便利卡额度是否可以直接提现”的问题,首先需要明确的是,“火山融”并非一个具体的金融产品名称或平台。但在实际的金融服务中,类似“便利卡”这样的虚拟账户形式在多家金融机构均有应用,它们通常...
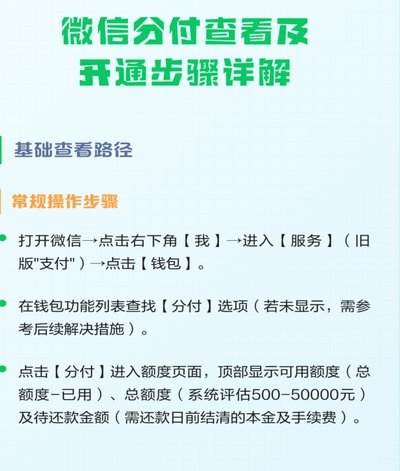
微信分付的钱给商家算手续费吗?深度解析成本结构与结算周期
微信分付作为微信支付生态中的信用支付工具,其交易成本结构直接影响商家的资金流动与利润空间。从支付流程看,当用户通过分付完成支付时,系统会将资金暂存至微信支付的清算账户,而非直接划转至商户账户。这种中间...
旅行消费知多少:揭秘“去哪花套”背后的数字游戏
去哪花套一般几个点,这看似简单的问题背后却蕴含着丰富的旅游市场和数据分析。在旅游业中,“去哪花套”通常指的是一个旅行者或旅游产品在一个具体目的地的消费总额。对于旅行社、酒店、景区以及各种旅游服务提供商...