微信分付的钱给商家算手续费吗?深度解析成本结构与结算周期
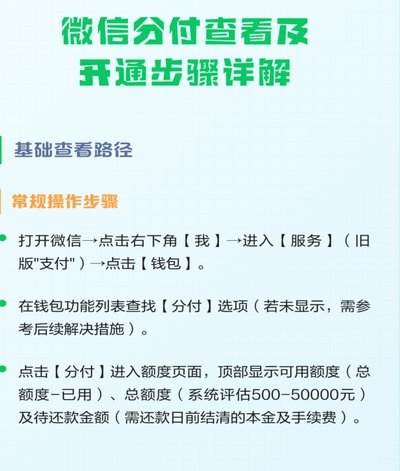
微信分付作为微信支付生态中的信用支付工具,其交易成本结构直接影响商家的资金流动与利润空间。从支付流程看,当用户通过分付完成支付时,系统会将资金暂存至微信支付的清算账户,而非直接划转至商户账户。这种中间账户机制导致商家需等待1-3个工作日的结算周期,期间资金占用成本可能转化为隐性手续费。值得注意的是,分付交易的手续费计算逻辑与普通微信支付存在差异,其费率通常以0.6%为基础,叠加分付账户的信用额度使用比例,形成动态费率模型。例如当用户使用50%信用额度支付时,实际手续费可能升至0.8%-1.2%区间。
在实际运营中,分付交易的手续费分摊机制呈现复杂性。微信支付系统会根据商户类型、行业属性及账户等级,对手续费进行差异化定价。例如餐饮类商户可能享受0.5%的优惠费率,而零售类商户则需承担0.7%的标准费率。更值得关注的是,分付交易产生的手续费通常包含两部分:基础费率和信用额度使用费。后者相当于对商家信用资源的占用成本,其计算方式为(信用额度使用比例×基础费率)×交易金额。这种双重收费模式使得分付交易的实际成本较普通支付高出10%-20%。
商家在接入分付支付时,需特别关注资金流动性管理。由于分付交易的结算周期普遍比普通支付延迟2-5个工作日,商户需预留相应资金缓冲。同时,分付账户的信用额度使用会影响手续费计算,过度依赖分付支付可能导致成本攀升。部分商家通过设置分付支付的限额,将交易比例控制在30%以内,既满足用户需求又避免成本失控。这种精细化运营策略成为中小商家平衡用户体验与资金成本的关键。
微信支付对分付交易的手续费管理体现出平台生态的精细化运营。通过将分付交易纳入统一的费率体系,既保障了支付系统的稳定性,又为商家提供了差异化定价空间。但值得注意的是,部分场景下分付交易可能触发额外费用,如跨境支付时的汇率转换费,或特定行业监管要求下的附加服务费。这些隐性成本往往被商家忽视,导致实际支出超出预期。因此,商家在使用分付支付时,需建立完整的成本核算模型,将手续费纳入整体运营成本结构进行动态优化。
相关文章
支付套现费用深度解析:费率结构、风险与博弈
便荔卡套现行为的手续费结构呈现显著的渠道分化特征。线上支付通道普遍采用动态费率模型,部分商户通过API接口接入时,系统会根据交易金额自动匹配阶梯费率。例如某餐饮类商户在非高峰时段的套现费率可达0.8%...
微信分期:如何智能获取额度
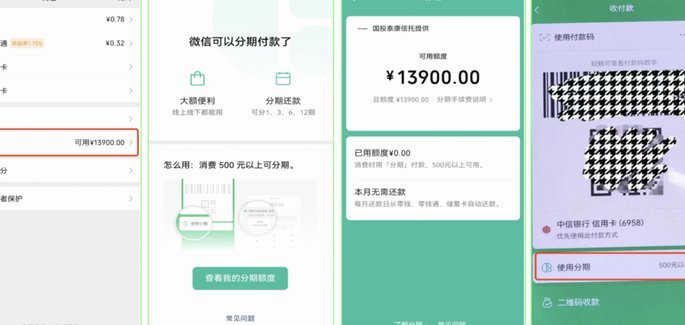
微信分期,本质上是利用微信支付强大的信用体系,将金融服务无缝嵌入日常生活。它并非传统意义上的贷款审批,而是一种基于用户日常消费行为、支付习惯和信用数据的即时性信用额度分配。用户打开微信,点进支付,几乎...
携程拿去花多久能到账?现金到账全解析
携程的“拿去花”功能本质上是将用户信用额度转化为可支配资金的金融操作,其核心逻辑涉及信用评估、资金划转与即时提现三个环节。当用户通过该功能提取现金时,系统会先对账户信用额度进行实时校验,确保提现金额不...
花呗套线的潜在风险
花呗套线行为本质上是对平台风控系统的精准对抗,其核心风险在于技术手段与系统逻辑的博弈。当用户通过多账号分摊额度、伪造交易场景或利用漏洞绕过风控时,实际上在挑战平台的算法防御体系。这种对抗往往伴随着数据...
拍拍贷借款怎么合理利用
拍拍贷借款是一种便捷的融资方式,它允许用户根据个人需求和财务状况灵活选择借款用途。从旅游开支到家庭紧急支出,再到教育资金或小型创业项目,拍拍贷借款的应用范围非常广泛。然而,在实际使用过程中,借款人需要...
得物额度提现遇阻怎么办?
得物额度取现的底层逻辑建立在平台资金池与用户账户的动态平衡机制上。当用户申请提现时,系统会优先校验账户是否满足基础条件:如实名认证状态、绑定银行卡的有效性、以及历史交易记录的合规性。部分用户反馈的"取...