分期乐借款被冻结了怎么办?
资金冻结的本质,往往源于金融机构的风险控制系统介入。面对“分期乐借款冻结”这一突发状况,我们必须立刻将恐慌情绪切换为系统性的分析模式。首先要深挖冻结背后的触发机制,而非仅仅停留在“钱没了”的表象。这绝非简单的技术故障,其根源深植于贷方视角的风控模型。账户冻结的信号往往指向以下几个高风险区间:一是借款人所在关联账户出现了异常交易记录,触发了反欺诈拦截;二是部分分期还款周期出现了违约信号,导致系统预设了资金安全隔离;三是机构方执行了符合监管要求的定期清查动作。任何一次未预警的资金停滞,其背后都必然承载了机构对“违规风险”或“资金流向不明”的判定。专业的应对,是从识别这三类信号的优先级和具体含义开始的,它决定了后续能否采取止损还是澄清。
面对资金冻结的最初时刻,切忌盲目地尝试用第三方渠道解冻,这只会让局面进一步恶化,增加追溯难度。首要、唯一的行动是建立清晰、多维度的沟通链路。必须通过官方授权的客户服务渠道,而非非官方群组,获取一份书面化的、说明冻结原因的《风险告知函件》或《业务暂停通知》。这份文件是判断后续处理方向的基石,它决定了冻结属于“流程性停滞”(例如等待风控复核)还是“实质性风险锁定”(例如法律层面的查封)。同时,您需要立即梳理并备齐所有可证明资金合规性的辅助材料,包括完整的收入流水、持续的负债证明以及贷款原始合同的签署页面,构建一个完整的证据链条,为后续的说服性沟通做好充分准备。
深入分析问题,重点必然落在借款合同的“约束条款”与“异常处理条款”之上。许多人只是停留在支付责任,却忽略了合同在资金异常状态下的具体应对机制。我们需要逐字研读的,并非是还款本息的计算公式,而是关于“不可抗力”、“账户异常”、“系统维护”等关键词所附带的细节约定。这些条款详细规定了在资金无法动用时的处置流程、过桥资金的申请条件,以及违约后资金恢复的复核周期。如果合同中有明确的“争议解决机制”和指定的仲裁机构,这意味着您的争议已从简单的“能否取钱”提升到了“如何通过既定流程解决争议”的法律层面。忽视合同细节,将直接丧失维权和解决问题的专业主动权。
从制度层面进行预防和升级,才能根本化解“资金冻结”带来的冲击。核心策略在于优化金融账户的“信用冗余度”和“业务透明度”。首先,任何高风险周期的分期借贷,都应建立起与核心收入流水完全匹配的资金循环预警机制,做到账目万无一失。其次,应对机构的风险判断,需要主动提高自身财务数据的透明度和可追溯性,避免出现任何可被解读为“资金来源不明确”的行为。这意味着,将个人信用记录和主要大额交易流水同步整理成可供查验的完整档案,而不是等到资金停滞时才狼狈提交。这种主动的、系统性的数据合规化管理,才是最强大的风控屏障,它将风险发生前的节点,转化为预警和自我修正的机会。
若经过初步的自救和证据链的构建,仍无法说服贷方解除冻结,那么必须进入正式的争议解决程序。这通常涉及书面律师函的发出,并可能诉诸于金融监管部门的介入监督。此时,所有的沟通语言必须完全转化为法律术语,所有指控和请求都必须围绕合同条款和相关监管法规展开。您需要协助律师构建一份完整的“损害赔偿与合规恢复”诉求,清晰界定由于冻结造成的实际损失,包括不合理的罚息、机会成本损失以及时间延误成本。此时,重点已从“取回钱”转移到“要求对方承担资金冻结给造成的全部经济损失”上来,这是一个更高阶、更具战术深度的维权模式。
最终的认知升维,必须是从个体行为模式的矫正开始。过分依赖任何单一的金融工具进行资金周转,本身就埋下了极大的系统性风险。了解资金冻结的完整生命周期,并非为了在危机时翻盘,而是为了构建一套能够抵抗不确定性的“财务免疫系统”。这意味着,无论借贷额度大小,都必须将个人财产结构多元化、风险来源多元化,建立起一套独立的、非负债驱动的现金流缓冲池。只有摆脱了对短期、高杠杆融资的路径依赖,才能将每一次资金冻结危机,视为一次强制性的、昂贵的金融风险教育课,真正达到提升财务韧性的目标。
相关文章
得物分期:资金循环的巧妙运用
分期支付的底层逻辑,本质上是利用了时间成本差来优化现金流的结构。它提供的不是实打实的利润,而是一段“资金回流的窗口期”。真正的高手不会将分期视为一种单纯的消费方式,而是将其看作一个短期、高周转率的资金...
微信分付套现:别信“秒付”
近年来,随着金融科技的飞速发展,“微信分付”作为一种基于信用评估的支付工具,逐渐成为了消费者享受便捷金融生活的重要方式。然而,在市场上,一种名为“套现”的行为悄然兴起,即通过非正规手段获取信用卡或网络...
得物借款提现指南
关于“得物借钱提现到哪”的问题,实际上指向的是用户通过得物平台申请借款后如何将这笔资金取出使用。首先,需要明确一点是,并非所有在得物上注册的用户都能获得借款资格,这主要取决于用户的信用评估情况、消费习...
关闭“去哪儿拿去花”系统:数据权限的多维防御策略
"去哪儿拿去花"这一表述暗含着数字时代用户与平台间的复杂博弈,其本质是流量变现与个体权益的冲突。当算法将用户行为转化为可量化收益时,"拿去花"的机制实质上是平台通过数据采集构建的闭环生态。关闭这一系统...
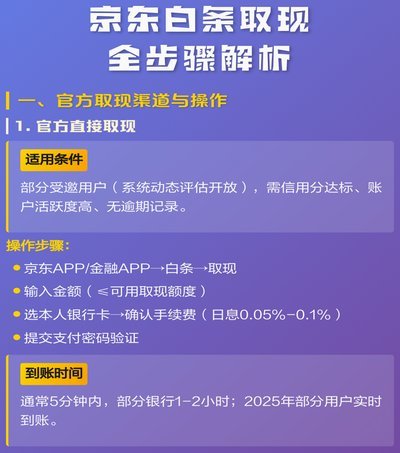
白条取现手续费揭秘
近年来,随着互联网金融的快速发展,“白条”作为一种新型的信用消费工具,已经逐渐被广大用户所熟知和使用。对于很多人来说,尤其是在急需用钱的时候,通过“白条”取现似乎成了一个便捷的选择。然而,不少人对这项...
分期乐额度如何提升秘诀
分期乐的额度体系本质上是基于用户信用画像的动态评估模型。平台通过多维度数据采集构建评估框架,包括消费频次、还款稳定性、账户活跃度等核心指标。值得注意的是,系统并非简单依赖额度使用率,而是更关注用户行为...