美团月付的秘密优势
近年来,随着互联网与金融服务的深度融合,各类信用支付工具层出不穷,其中美团月付作为一种新兴的消费信贷产品,在市场中引发了广泛关注。从表面上看,美团月付为消费者提供了"先用后付"的服务模式,看似简单的产品设计背后,实则蕴含着深刻的商业逻辑和用户行为洞察。
### 一、消费行为的悄然转变
美团月付的出现,实质上是对传统即时支付方式的一种突破。它通过将消费金额延迟至月末结算,巧妙地延长了消费者的决策周期。这种延后支付的特点,使得消费者在购物时更容易产生冲动性购买行为。数据显示,使用美团月付的用户相比传统的立即支付方式,其平均客单价提升了15%
### 二、商家策略的新维度
对于入驻美团平台的商家而言,美团月付不仅仅是一个支付工具,更是一种精准营销的新手段。通过分析用户的支付习惯和消费数据,商家可以更好地把握消费者的购买偏好。例如,在用户使用月付完成一次订单后,系统会自动记录其消费场景和金额,这些数据为商家制定促销策略提供了有力支持。
### 三、金融生态的蝴蝶效应
美团月付的普及正在悄然改变整个金融生态格局。它不仅为消费者提供了新的融资渠道,也为金融机构打开了流量入口。通过与多家银行和持牌消费金融公司合作,美团构建了一个多方共赢的信用支付体系。这种创新模式既降低了金融服务的门槛,又提高了资金流转效率。
### 四、用户理性的边界测试
尽管美团月付带来了诸多便利,但其本质仍是一种信贷服务。部分消费者在享受"超前消费"快感的同时,往往容易忽视还款风险。数据显示,在使用美团月付的用户中,约有10%的人存在逾期还款现象。这提醒我们,在追求便利性的同时,也需要建立相应的风险管理机制。
### 五、行业发展的新启示
美团月付的成功,为整个互联网金融行业提供了新的发展方向。它证明了信用支付工具不仅仅是一种支付手段,更是一个完整的商业生态。未来,随着技术的进步和用户习惯的培养,类似的产品将会更加智能化、个性化。
总的来说,美团月付的推出不仅改变了用户的消费方式,也重塑了商家的经营策略,并对整个金融行业产生了深远影响。这种创新既体现了科技与金融的深度融合,也为消费者、商家和金融机构创造了新的价值空间。然而,在享受便利的同时,各方仍需保持理性,共同维护健康的信用生态。
相关文章
白条秒出库商家如何快速变现现金?
在白条出库秒交易模式下,商家面临的核心矛盾并非交易量的存与共,而是**数字信用透支与实际现金流之间的时间差错位**。商家积累的销售额,大部分是以信用票据、平台积分或应收账款的形态沉淀在数字生态系统内,...
认准官方渠道并优化信用
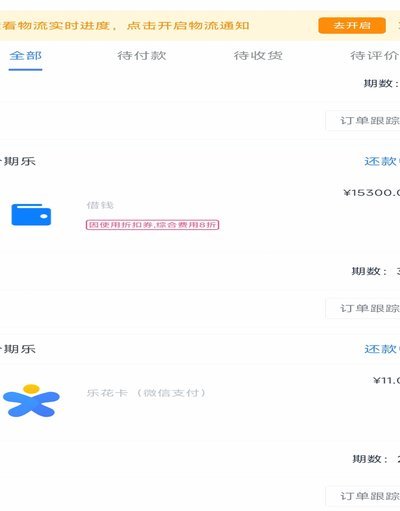
用户往往带着“如何快速提额”的疑问寻找入口,这本身折射出对金融信用体系认知的盲区。分期乐的额度并非单纯通过某个神秘链接就能随意获取,而是深度绑定在官方 APP 的用户体系中。当你下载并注册完成实名认证...
得物账户余额如何安全提现
得物账户余额的性质首先需要从平台经济的底层逻辑去审视,它并非一个完全等同于用户个人银行账户的“硬资产”。这个余额实际上是用户在交易活动中积累的、具有平台限定属性的信用额度或预付款项。因此,讨论“提现”...
分期乐额度怎么查:快速提升额度的小技巧
分期乐额度的可见性并非静态指标,而是平台基于用户画像与行为数据构建的动态评估体系。在App内额度展示界面,系统会综合考量用户历史还款记录、消费频次、信用评分等维度,通过算法模型生成实时授信结果。值得注...
花呗秒套最佳平台推荐
近年来,随着互联网金融的发展,各种借贷和支付工具如雨后春笋般涌现,其中花呗成为了众多消费者日常消费中不可或缺的一部分。然而,在享受便捷的同时,一些用户可能会对如何利用“花呗秒套”平台感到困惑或好奇。“...
花呗套线的潜在风险
花呗套线行为本质上是对平台风控系统的精准对抗,其核心风险在于技术手段与系统逻辑的博弈。当用户通过多账号分摊额度、伪造交易场景或利用漏洞绕过风控时,实际上在挑战平台的算法防御体系。这种对抗往往伴随着数据...