美团月付如何提现
美团月付提现的核心在于理解其资金流转机制。用户需通过绑定的支付渠道完成操作,包括微信零钱、支付宝余额或银行卡。不同渠道的提现路径存在差异,例如微信提现需进入"收付款"页面选择"提现",而银行卡提现则需在"我的钱包"中选择"提现至银行卡"。值得注意的是,部分用户可能误将美团余额视为独立账户,实际上提现功能仅限于绑定的第三方支付工具,美团余额无法直接转出。
资金到账时间受渠道特性影响显著。微信和支付宝提现通常在1-3个工作日内完成,但节假日或系统维护期间可能延长至5天。银行卡提现则存在更复杂的处理流程,需经过银行端的清算系统,到账周期普遍在2-5个工作日之间。用户需关注提现时间与实际到账时间的差异,避免因资金延迟影响日常消费规划。
手续费结构是影响提现体验的关键因素。微信提现收取0.6%的费率,单笔最低0.1元,而支付宝提现则按0.1%收取,但存在单笔50元的封顶限制。银行卡提现的费率差异更为明显,部分银行对美团月付提现收取0.1%-0.3%的手续费,且可能叠加转账手续费。用户需在提现前对比各渠道的费率政策,选择成本最优的提现方式。
高频提现操作可能触发风控机制。系统会根据提现频率、金额及时间分布进行异常监测,当单日提现次数超过5次或单笔金额突破500元时,账户可能被临时冻结。此外,提现时间分布过于集中也可能导致系统判定为异常行为。建议用户分散提现时间,避免在特定时段集中操作,同时保持账户活跃度以维持正常提现权限。
部分用户面临提现失败的困扰,常见原因包括银行卡信息验证失败、绑定账户异常或提现额度超限。系统会通过短信或APP通知提示具体原因,用户需逐一排查:核对银行卡预留手机号是否匹配、确认绑定账户是否处于正常状态、检查是否超过单日提现限额。对于长期未使用的账户,系统可能自动冻结提现功能,需通过客服重新激活账户权限。
替代性解决方案可优化提现体验。用户可考虑将美团月付绑定至支付宝余额宝账户,利用余额宝的流动性优势实现资金灵活调配。此外,部分用户通过绑定多张银行卡实现分摊提现手续费,或利用美团月付的消费返现功能降低提现成本。对于高频小额支付场景,建议优先使用微信或支付宝提现,以减少手续费支出并提升资金周转效率。
相关文章
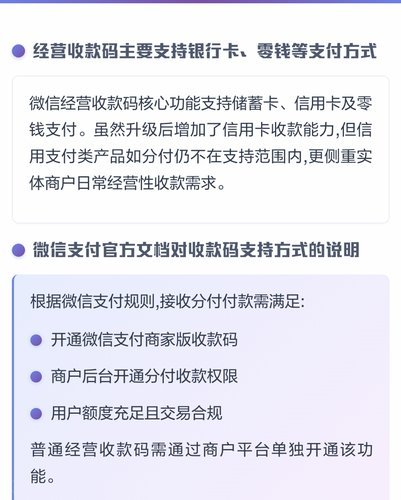
没有商家码也能享受分付吗?
面对“没有商家码怎么套分付”的问题,我们需要从多个角度进行考量。首先,理解“分付”是阿里巴巴推出的一种消费金融产品,旨在帮助用户分期支付商品或服务费用。通常,商家需要在自己的小程序或公众号中绑定“商家...
便荔卡包享花卡:套现风险大吗?
近期,关于“便荔卡包享花卡”是否可以套现以及安全性的话题在网络上引起了广泛关注。这一问题的答案并非一刀切,它依赖于多个因素的考量。 首先,“便荔卡包享花卡”的实际操作需要明确其条款和细则。从银行或...
鹿优鲜在哪买全面指南
鹿优鲜,这家以“鲜生”鲜食盒为核心的生鲜电商平台,近年来凭借其独特的“鲜生”模式,迅速崛起并吸引了大量用户。然而,对于许多潜在消费者而言,最直接的问题往往是:“鹿优鲜哪里可以买?” 答案远比简单地指向...
便荔卡包利息机制解析
便荔卡包的利息设计呈现出明显的差异化特征,其核心逻辑在于通过灵活的分期机制平衡资金成本与用户需求。产品采用动态利率模型,基础年化利率维持在8%-12%区间,但会根据用户信用评分、分期期限及资金使用频率...
花呗套现:风险几何?合法线在哪?
花呗作为互联网金融产品,其本质是消费信贷服务。平台方通过大数据风控模型评估用户信用,将资金以“先消费后还款”形式提供给用户。但当用户将花呗额度用于套现操作时,实质上已偏离了其设计初衷。这种行为不仅违反...
花呗利息计算全解析
花呗花呗利息计算机制,远比一般的“按日计息”显得复杂且微妙,这并非仅仅是简单地按照日利率计算。理解其本质,需要将目光聚焦于“免息期”和“逾期费”这两个关键要素。花呗的核心设计并非直接收取利息,而是通过...