取现额度背后的金融智慧
一个嵌入了特定取现额度的便利卡包,其本质远超一个简单的交易凭证,它首先是一个精密的金融风险控制参数。这个“额度”本身并非硬性的禁锢,而是一套经过多维数据模型推导出的风险可接受区间。从系统架构来看,机构设置该额度,是在权衡账户的平均交易画像、用户的历史消费习惯,以及当前资金池的流动性压力。超出额度预警机制,往往预设了多层次的风控阈值,旨在在不阻断用户核心需求的前提下,对潜在的异常大额支出或恶意套现行为进行第一道拦截。理解这一点,需要将视角从单纯的支付工具,提升到其背后的资本流动管理系统,将用户行为视为需要持续监控和优化的数据流。
从行为经济学的角度切入分析,这张卡包所设定的取现额度,实际上是影响用户消费决策的底层心理锚点。额度不仅仅是资金限制,它更是一种行为约束力的可视化呈现。当用户将注意力聚焦于这个数字时,消费行为的决策路径会受到潜意识的引导。高额度的设置旨在释放用户的购买欲望,促进交易频次和客单价的增长;而相对保守的限制,则迫使用户进行更精细化的预算规划和资金分配。这种额度设计,巧妙地将金融产品的功能性,嫁接成了心理学上的“限制与激励”机制,引导用户从被动的消费行为,转向主动的、符合自身财务周期的理性支出模式。
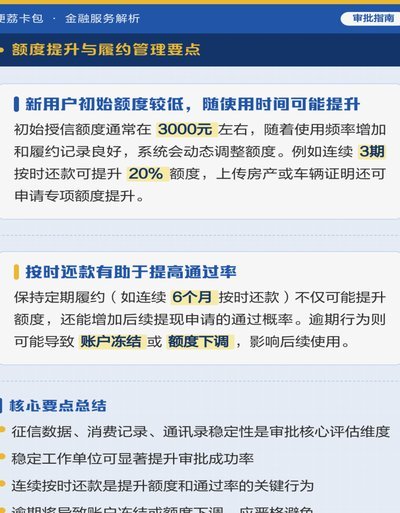
从商业金融工程的角度审视,取现额度的管理是银行实现利润优化和系统风险隔离的核心手段。它直接关系到机构的资金调度成本和坏账风险敞口。每个设定的额度,背后都承载着机构对特定客群的信用评估模型。如果额度过于宽松,机构的流动性将面临突发性集中提取的巨大压力,可能引发系统性的资金周转风险;反之,如果限制过于僵硬,则会损害用户体验,导致用户流失。因此,额度的动态调整,往往伴随着对用户行为模式、市场热点以及自身资本储备周转率的综合考量,这是一场在高收益潜力与系统稳定性之间寻求精妙平衡的博弈。
对于终端使用者而言,不能将“取现额度”视作一个终点式的限制,而应将其视为一个可被优化和利用的资源池。一个真正理财高效的用户,不会将额度视为硬性天花板,而是将其视为一个需要持续监测和梯度提升的信用维度。用户应该构建一套完整的财务流水监控系统,主动追踪额度剩余状态,并在额度接近峰值时,结合消费场景和资金需求进行匹配。更高级的财务管理,要求用户理解额度并非静态数值,它会随着稳定的、良性的消费行为,通过信用积累和风险画像的改善,实现周期性的、主动式的“解封”或提升,从而构建更主动的金融议价权。
相关文章
套花呗真的安全吗?
近年来,花呗作为一种消费金融工具,在市场上的受欢迎程度日益提升。但随之而来的“套花呗”行为也引起了广泛关注和讨论。“套花呗”的概念是指通过重复使用花呗额度来规避还款责任的行为。这种做法不仅违背了金融服...
分期乐如何提现到银行卡步骤指南
关于“分期乐怎么提现到银行卡”,需要明确的是,这一过程并非完全自主可控。用户需按照平台指引操作,并注意自身信用状况及借款余额。首先,登录分期乐APP或访问其官网,点击首页右上角的“我的”选项进入个人中...
拍拍贷资金合规流转揭秘
拍拍贷作为早期P2P平台,其资金流转机制始终围绕"资金闭环"展开。平台通过撮合借款人与出借人,实现资金直接对接,避免中间环节的挪用风险。监管层要求资金必须通过第三方存管机构进行托管,确保每笔交易可追溯...
分期乐:从购物平台到消费金融新引擎
近期,关于分期乐的讨论热度不减。作为国内领先的金融科技公司之一,分期乐自成立以来便以创新模式和卓越服务赢得消费者青睐。当前,分期乐已从一个单纯的分期购物平台成长为涵盖手机、电脑、家电等多领域消费金融解...
便荔卡包智能提现机制解析
便荔卡包提现机制的核心在于其对传统支付方式的解构与重构。通过将实体卡包转化为可拆分、可流转的数字资产,该模式打破了物理介质的限制,使价值转移具备更高的灵活性。在技术层面,其底层逻辑依赖于分布式账本与智...
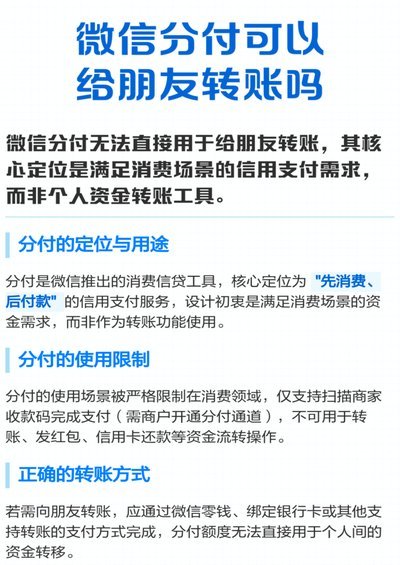
微信分付能否一次性提现现金?
微信支付的资金体系本质上是一个高度复杂的、封闭循环的电子支付网络,而非直接连接物理现金流的储蓄账户。因此,探讨“一次性全额刷出现金”的问题,不能简单将其视为一次物理的取款行为,而是必须从其背后的资金结...