为什么你的拍拍贷借款突然用不了了
借款功能突然“罢工”,本质上是金融机构风控模型对用户信用画像的一次动态重构。很多人认为只要按时还款,额度就会保持稳定,却忽略了授信逻辑中的实时监控机制。拍拍贷这类平台的底层算法不仅审查历史逾期记录,更在乎近期的“负债密度”与“查询频率”。如果你在短时间内频繁申请其他贷款或信用卡,导致征信报告上的硬查询次数激增,系统会判定你的资金缺口压力过大,从而触发主动降额或封禁功能。这种基于风险预判的逻辑,往往先于用户的实际违约行为发生,导致用户在毫无察觉的情况下遭遇“无法使用”的阻断。
除了个体维度的信用变动,外部监管环境与平台策略的收紧也是不可忽视的推手。金融科技行业正处于从规模扩张向精细化运营转型的阶段,合规性要求极大地提高了准入门槛。为了符合监管对于风险隔离和杠杆率的要求,平台往往会周期性地调整授信模型,这种调整可能表现为对特定职业、年龄段或地域人群的策略性收缩。当你发现借款链路中断时,很有可能是平台正在进行全局性的资产质量优化,而非针对你个人的单方面惩罚。这种宏观维度的风险规避,直接导致了部分曾经优质的存量用户无法继续享受原有的授信服务。
数据一致性与身份校验失效是另一个隐蔽的“杀手”。如今的移动信贷高度依赖于多维度的关联数据分析,包括设备指纹、地理位置轨迹以及通讯录社交图谱。如果你的手机更换了新设备、联系人信息发生了大幅度变动,或者是由于IP地址频繁跨地域跳跃,风控系统可能会因为无法建立稳定的“身份锚点”而判定当前操作存在欺诈风险,进而锁定借款权限。此外,身份证信息的过期或关联银行卡状态的异常,也会在实名核验环节造成逻辑死锁,使得借款流程在起始阶段就遭遇阻断,这种技术性的链路断裂往往极具隐蔽性。
面对借款无法使用的情况,盲目重试只会加剧征信查询记录的恶化。最理性的应对策略是进行全方位的信用“体检”。首先应核查个人征信报告中是否存在不为人知的逾期或高频查询记录;其次需审视自身近期的负债结构是否已经触及了收入水平的警戒线;最后要检查移动端的基础信息与银行卡状态是否保持同步更新。解决问题的核心不在于寻找某种“破解”手段,而在于重建信用资产的质量。通过一段时间的“征信养护”,降低查询频率并维持健康的债务杠杆率,才是恢复授信额度、重塑借款能力的根本路径。
相关文章
附近套现联系方式暗藏风险
## 风险暗流涌动的“附近套现”:网络借力,地下交易 “附近套现”的需求,本质上是流动性危机的一种表现,同时也暴露了人们对于快速获取现金的渴望。 表面上看似简单的操作——将电子支付账户中的资金转移给...
美团月付额度深层玩法:最大化信用消费的秘密指南
美团月付的使用逻辑建立在信用额度与消费行为的动态平衡上。用户通过绑定银行卡开通服务后,系统会根据历史消费数据、账户活跃度等维度评估初始额度。值得注意的是,平台并非简单复制信用卡审批机制,而是通过算法模...
资金能否安全取出?
鹿优选作为新兴的电商与金融结合平台,其提现功能的设计逻辑与传统支付体系存在本质差异。平台通过区块链技术构建的分布式账本系统,将用户资产转化为加密代币形式存储于智能合约中。这种设计既规避了传统银行体系的...
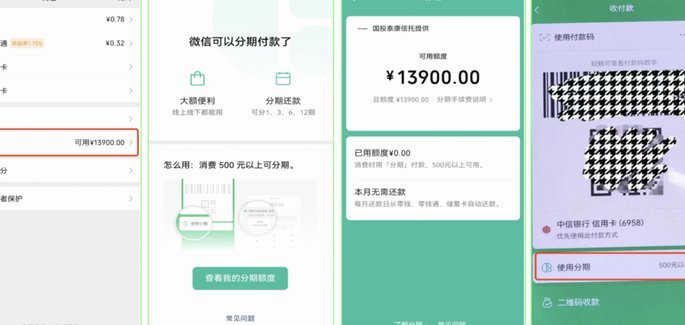
微信分期:如何智能获取额度
微信分期,本质上是利用微信支付强大的信用体系,将金融服务无缝嵌入日常生活。它并非传统意义上的贷款审批,而是一种基于用户日常消费行为、支付习惯和信用数据的即时性信用额度分配。用户打开微信,点进支付,几乎...
鹿优选商城先享卡怎么提现
处理“鹿优选商城先享卡怎么提现”这个咨询,核心前提的纠正远比简单的操作指南更为关键。从金融和电商逻辑层面看,任何平台发放的预售权益或优惠券本质上都不是可自由周转的法定货币,它是一个高度受控于商家生态链...
分期乐购物额度如何轻松获取
分期乐购物额度的获取本质上是平台对用户信用画像的动态评估过程。不同于传统金融机构依赖征信报告的单维判断,该平台通过大数据技术整合用户在App内的行为轨迹,包括浏览时长、商品点击偏好、历史还款记录等非结...