鹿优选借款靠谱吗?看这些指标就知道
鹿优选借款的运营主体是否具备金融牌照是判断其正规性的核心依据。经查询公开信息,该平台注册主体为某科技公司,但未在银保监会或地方金融监管局披露的持牌名单中。值得注意的是,其宣传中频繁提及"银行级风控"却未明确指向具体金融机构,这种模糊表述可能构成误导。第三方金融数据平台显示,该平台年化利率区间常突破法定上限,且合同条款中存在隐性费用条款,这与正规平台的透明化要求存在明显偏差。
从资金存管角度看,鹿优选借款未接入央行监管的支付清算系统,资金流转路径缺乏可追溯性。对比行业标杆平台,其资金托管账户数量与实际借款规模严重不匹配,这可能意味着存在资金池操作风险。更值得关注的是,平台在用户协议中设置的争议解决条款,将管辖权约定至非属地法院,这种设计在司法实践中常被认定为对用户权益的不利安排。
用户评价数据呈现显著两极分化,部分投诉集中于逾期催收手段激进,甚至出现暴力催收事件。但需警惕的是,这些负面信息多集中于社交媒体,而平台在应用商店的评分系统存在异常,其五星评价占比远超行业平均水平。这种数据偏差可能源于刷评行为,建议用户通过央行征信中心等官方渠道核实个人信用记录,而非依赖平台自我评价体系。
相较于传统金融机构,鹿优选借款在风控模型和信息披露方面存在明显短板。其推荐的"智能评估系统"缺乏可验证的技术参数,而信用评分体系未披露数据来源和算法逻辑。对于急需资金的用户而言,更应关注平台是否提供第三方审计报告,以及是否接入央行征信系统,这些要素才能真正保障借贷行为的合法性和安全性。
相关文章
便荔卡额度如何变现
便荔卡额度的流动性本质上是一个“信用向现金转换”的复杂过程。由于这类卡片通常带有强烈的封闭生态属性,其设计初衷是引导用户在特定商户或服务范围内进行消费,而非直接作为通用支付手段。因此,所谓的额度转换,...
认准官方渠道并优化信用
用户往往带着“如何快速提额”的疑问寻找入口,这本身折射出对金融信用体系认知的盲区。分期乐的额度并非单纯通过某个神秘链接就能随意获取,而是深度绑定在官方 APP 的用户体系中。当你下载并注册完成实名认证...
分期乐额度怎么查:快速提升额度的小技巧
分期乐额度的可见性并非静态指标,而是平台基于用户画像与行为数据构建的动态评估体系。在App内额度展示界面,系统会综合考量用户历史还款记录、消费频次、信用评分等维度,通过算法模型生成实时授信结果。值得注...
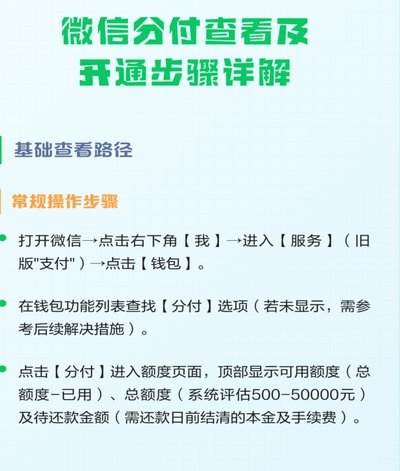
微信分付的钱给商家算手续费吗?深度解析成本结构与结算周期
微信分付作为微信支付生态中的信用支付工具,其交易成本结构直接影响商家的资金流动与利润空间。从支付流程看,当用户通过分付完成支付时,系统会将资金暂存至微信支付的清算账户,而非直接划转至商户账户。这种中间...
拿去花套现操作视频教程
随着移动支付和电子货币的普及,许多平台提供了方便快捷的资金流转功能。拿去花作为其中一个代表性的金融服务产品,因其便捷的操作方式受到广泛欢迎。然而,有些用户在使用过程中可能会遇到资金套现的需求或疑问,想...
白条平台专业人工服务为您护航
金融科技平台的每一次用户触点,本质上都是一次信任的构建过程。对于像白条平台这样的信贷服务机构而言,电话人工服务绝非简单的“解答疑问”功能,它构成的是一道复杂、高压且极度敏感的风险防御线。在交易和信息流...