分期乐的利息怎么算?
关于“分期乐的利息是几厘”这一问题,首先需要明确的是,“厘”是中国传统利率单位之一,1厘等于0.1%,而如今更多使用的是百分比表示利息。因此,在讨论分期乐的利息时,通常会以年化利率的形式给出,如5.6%、14.4%等。
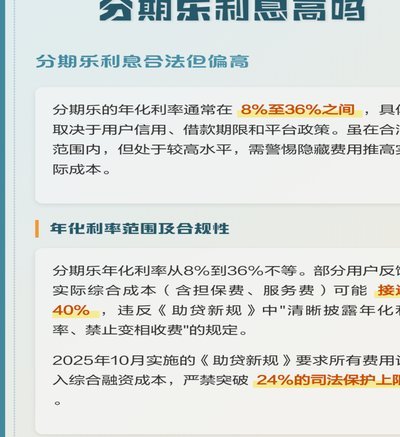
实际上,分期乐的利息并不固定,而是根据不同的借款额度和期限有所不同。一般来说,分期乐提供的借款服务年化利率范围大致在10%至24%之间。值得注意的是,具体利率受到借款人的信用评分、借款期限、借款金额以及是否为首次借款等多种因素影响。通常情况下,借款期限越短,年化利率可能会越高。
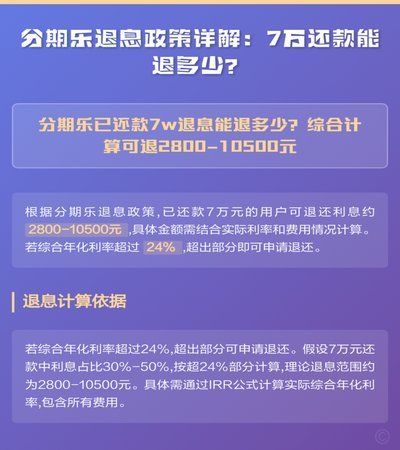
此外,分期乐还提供了多种还款方式以适应不同用户的需求,包括按日计息、按期还本付息等。用户在申请借款时应仔细阅读相关条款,特别是利息计算方式、提前还款规则等,确保自己能够按时还款,避免因逾期而产生额外费用。
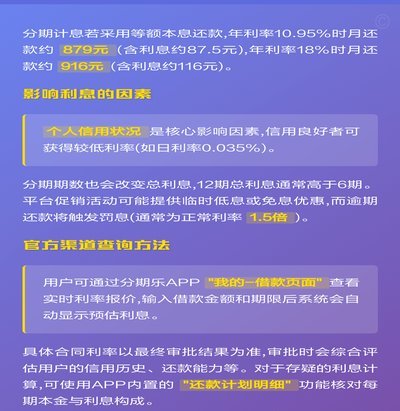
总之,对于分期乐的利息,建议借款人关注自身信用状况,并根据个人需求选择合适的借款产品和还款方式,合理规划财务,避免不必要的利息负担。
相关文章
羊小咩购物额度灵活提现机制解析
“羊小咩购物额度提现”不仅仅是一个金融操作的流程,它实际上反映了平台对用户价值的认知,以及对用户习惯和消费行为的深度分析。平台通过设定购物额度并提供提现功能,在本质上构建了一个微型的“消费生态系统”。...
揭秘微信分付的隐蔽操作技巧与风险防范
微信分付,最初被设计为企业内部的资金流转工具,却因为其匿名性、便捷性以及一定的“灵活性”而衍生出诸多“套路”使用场景。理解分付的功能逻辑,并掌握其背后的权限管理机制,才能真正评估和规避潜在风险,并优化...
便荔卡提现额度动态解析
确定一个单一的“便荔卡提现额度”是不准确的,因为它根本不是一个固定的数字,而是一个由多个风控节点和后台系统参数交织形成的动态限额结构。从专业角度拆解来看,用户真正需要了解的,是影响这笔资金流动的限制逻...
桃多多智能购物额度解析
桃多多购物额度不应仅仅被视作一种简单的支付权限,它本质上是平台基于用户行为画像、信用评级与交易历史,构建出的一种动态信用杠杆。这种额度的存在,打破了传统即时支付的资金限制,将消费行为从“资产驱动”转向...
分期乐有额度借不出来怎么办
分期乐作为消费金融平台,其额度冻结现象往往与系统风控逻辑存在深层关联。当用户显示有额度却无法提现时,系统可能基于实时数据触发了风险控制机制。这种机制并非简单的额度限制,而是通过多维数据交叉验证后形成的...
花呗9555:服务背后的智慧机制
### 解析花呗9555:用户服务体验背后的多重机制 在消费金融领域,“白条平台电话9555”这一号码并非简单的一个联系方式,而是支付宝信用服务体系中的关键节点之一。它承担着连接数百万使用“花呗”的...