微信分付套现?技术与合规双重阻拦
微信分付作为腾讯旗下信用支付工具,其核心设计逻辑围绕消费场景展开。平台通过大数据风控系统对用户进行信用评估后,授予一定额度用于线上线下消费。从技术架构看,分付资金流向始终绑定商户账户,系统会实时校验交易真实性,任何试图将分付额度转化为现金的行为都会触发风控预警。这种设计本质是构建资金闭环,避免信用额度被滥用为资金池,与传统信用卡的"先消费后还款"模式存在本质区别。
在实操层面,用户若试图通过虚拟商品交易、第三方平台转手等手段实现套现,将面临多重技术壁垒。微信支付系统对高频交易、异常资金流向、跨平台转账等行为设有动态阈值监控,一旦发现疑似套现行为,账户可能被限制交易或冻结。更关键的是,分付额度本身不产生利息,其盈利模式依赖商户手续费和用户信用违约金,这种商业逻辑决定了平台对资金挪用的容忍度极低。
从合规角度分析,分付套现可能触碰多重监管红线。根据《支付机构网络支付业务管理办法》,任何将支付工具用于非法集资、洗钱等行为均属违法。平台若发现用户通过分付进行资金拆借,可能被监管部门要求整改甚至处罚。对用户而言,此类操作不仅面临账户被封风险,更可能因涉嫌非法经营被追究民事甚至刑事责任。
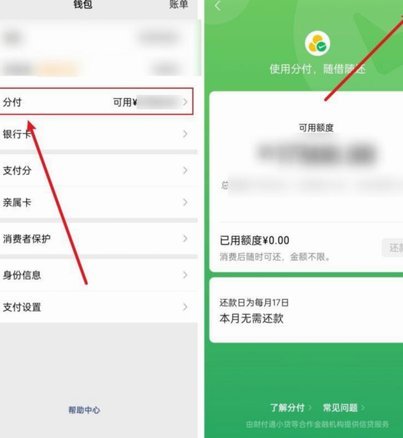
值得关注的是,分付的信用评估体系正在向动态化演进。系统会根据用户消费频次、还款记录、社交关系链等维度持续调整授信额度,这种机制客观上形成了对套现行为的反制。当用户试图通过虚假交易提升信用评分时,算法会自动降低其额度或提高利率,形成精准的信用惩戒。这种动态风控模型正在重塑互联网金融的合规边界。
平台方在技术层面持续强化反套现能力,例如引入区块链技术对交易数据进行分布式存证,利用AI模型识别复杂资金链路。这些措施使得分付套现的边际成本持续攀升,而合规的信用消费场景却在不断拓展。这种技术与合规的双向演进,正在重新定义数字信用工具的使用边界。
相关文章
花呗秒套平台真的靠谱吗
任何声称能提供“花呗秒套”服务的在线平台,其本质结构都值得消费者群体进行极度的理性审视。这类服务初来乍到时往往营造出一种快速、高效、无门槛的视觉错觉,让人误以为这是金融科技带来的便利革新。然而,专业的...
便荔卡包利息机制解析
便荔卡包的利息设计呈现出明显的差异化特征,其核心逻辑在于通过灵活的分期机制平衡资金成本与用户需求。产品采用动态利率模型,基础年化利率维持在8%-12%区间,但会根据用户信用评分、分期期限及资金使用频率...
分期乐如何提现到银行卡步骤指南
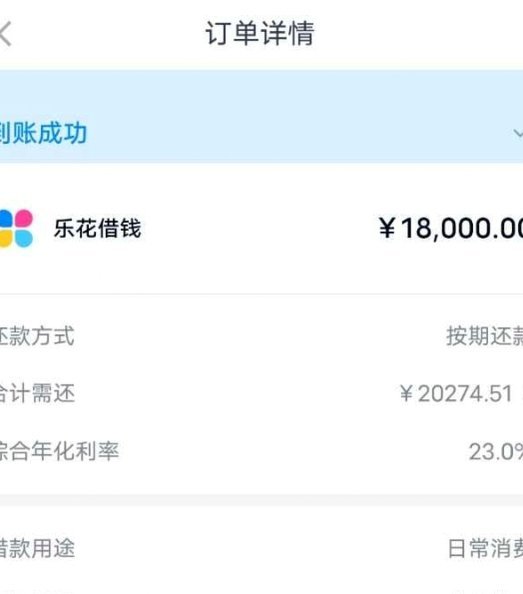
关于“分期乐怎么提现到银行卡”,需要明确的是,这一过程并非完全自主可控。用户需按照平台指引操作,并注意自身信用状况及借款余额。首先,登录分期乐APP或访问其官网,点击首页右上角的“我的”选项进入个人中...
白条取现手续费揭秘
近年来,随着互联网金融的快速发展,“白条”作为一种新型的信用消费工具,已经逐渐被广大用户所熟知和使用。对于很多人来说,尤其是在急需用钱的时候,通过“白条”取现似乎成了一个便捷的选择。然而,不少人对这项...
分期乐额度如何提升秘诀
分期乐的额度体系本质上是基于用户信用画像的动态评估模型。平台通过多维度数据采集构建评估框架,包括消费频次、还款稳定性、账户活跃度等核心指标。值得注意的是,系统并非简单依赖额度使用率,而是更关注用户行为...
美团生活费怎么才能有额度
美团生活费额度并非凭空产生,其增长逻辑与你的个人信用体系、消费行为以及美团自身算法紧密关联。要提升美团生活费的额度,首先需要将它理解为一种“信用背书”的产物。美团的评估标准并非单纯的收入水平,而是更侧...