得物佳物分期额度如何提现?
在消费金融领域,“得物佳物分期额度”这一概念近年来逐渐走入大众视野。这种模式通过将高价值商品的购买需求拆分为多个小额支付,既降低了消费者的前期资金压力,又为商家带来了稳定的现金流。然而,随着用户对资金流动性要求的提高,如何从已获批的分期额度中提取现金成为了一个值得深入探讨的问题。
从技术实现层面来看,得物佳物平台的分期服务通常是基于用户的信用评估和消费行为数据分析来确定额度上限。这种额度本质上是一种信用授权,并非传统意义上的存款或理财产品,因此其流动性受到一定限制。然而,部分用户试图通过各种方式绕过平台规则,将分期资金转化为可用现金,这种做法存在较高的法律风险和金融安全隐患。
从合规性角度分析,金融机构对于信贷资金的用途有严格的规定。任何企图改变资金使用性质的行为都可能被视为违约或违规操作。得物佳物作为分期服务平台,在设计提现机制时必须平衡用户体验与风险管理之间的关系。平台需要通过技术手段和制度规范来防止用户滥用信用额度,同时也要为合法用户提供便捷的服务通道。
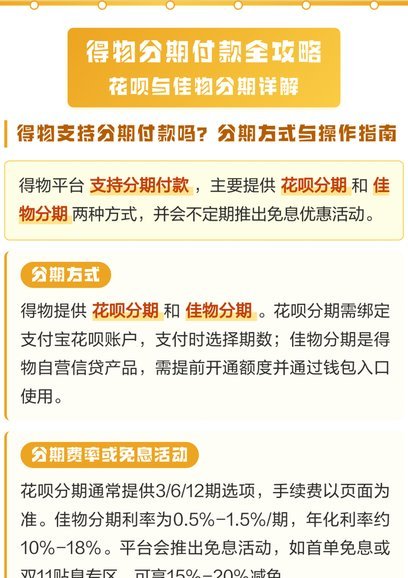
从用户体验优化的角度来看,平台可以考虑开发更加灵活的还款方式和资金管理工具,让用户在不违规的前提下更好地掌控自己的财务安排。例如,引入更多元化的还款周期选择、提供账单分期调整服务等,这些措施既能满足用户对流动性的需求,又能降低平台的运营风险。
最后需要强调的是,任何金融创新都必须在法律框架内进行。得物佳物分期额度的提现问题本质上是一个涉及信用管理、消费者权益保护和金融监管的复杂议题。解决这一问题不仅需要平台自身的努力,也需要社会各界共同参与,建立完善的制度保障体系。
相关文章
分期乐额度取不出怎么办?原因解析
近年来,随着金融科技的快速发展,分期贷款成为越来越多消费者解决短期资金问题的选择。然而,在享受便捷的同时,不少用户遇到了“分期乐额度拿不出来”的困扰,这背后的原因多样且复杂,需要从多个维度进行深入分析...
得物余额提现指南:简单5步操作
了解得物平台上的余额提现流程,对于众多活跃用户来说是一项实用技能。首先,需要明确的是得物的余额主要来源于用户的充值或通过签到、完成任务获得的金币兑换而来。要想顺利将这些余额提现,需遵循以下几个步骤:...
白条取现手续费揭秘
近年来,随着互联网金融的快速发展,“白条”作为一种新型的信用消费工具,已经逐渐被广大用户所熟知和使用。对于很多人来说,尤其是在急需用钱的时候,通过“白条”取现似乎成了一个便捷的选择。然而,不少人对这项...
携程拿去花还款攻略:为何取不了现金?
携程“拿去花”的还款方式,无疑是一项创新举措,它试图打破传统的现金回笼模式,将消费金融与平台生态深度融合。用户可以利用自身的积分或携程提供的虚拟货币,在平台内完成消费并按时还款。这种“线上闭环”的设计...
拿去花操作方法全解密
拿去花,本质上是一种改写技巧,其核心在于保留原文的核心信息与意图,同时通过调整表达方式、重组语序、替换同义词等方式,使内容呈现出全新的面貌。这种操作并非简单的文字替换游戏,而是对文本进行深度重构的过程...
京东闪付提现难?真相揭秘
京东闪付余额的提现问题,并非简单的是与否,而是涉及账户体系演变和用户协议调整。最初京东闪付的设计定位更偏向于支付工具而非现金替代品,鼓励用户将资金用于购物消费。早期确实存在直接提现的功能,但随着业务发...