还有这些和鹿优选类似的平台
探索性阅读需求日益增长,促使了精选内容平台的涌现。和鹿优选凭借其专注高质量、深度阅读的内容选择,以及对用户阅读习惯的精准推荐,在市场上站稳脚跟。然而,不同用户的需求存在差异,因此出现并活跃着一批和鹿优选类似,但又各有侧重的平台。这些平台试图满足用户对个性化推荐、深度内容、甚至社群互动等不同方面的诉求。比如,得到App在知识付费领域深耕多年,内容形式以音频为主,聚焦商业、科技、历史等领域,侧重于专业知识的系统性学习,更强调知识的传递和转化,与和鹿优选在内容深度和形式上有所区别,但同样吸引了注重深度阅读的用户群体。另一个例子是 Minted,虽然主要面向设计类作品,但其对高质量的内容甄选和呈现同样具有借鉴意义,其平台上的艺术家作品经过严格筛选,为用户提供视觉享受,满足了对审美需求的用户。
不少平台将内容选择与社群互动相结合,试图构建更具粘性的用户关系。Readmoo读墨就将电子书阅读与碎片化阅读、书评分享等功能整合,用户可以发现优质书籍,并通过书评交流学习心得。这种模式鼓励用户参与到内容的选择和评价中,形成一种互动的阅读社群。而 Patton 派顿阅读也侧重于提供精选阅读清单和阅读计划,引导用户进行系统性的阅读,并提供社区讨论区域。这些平台都试图通过构建用户之间的联系,提升用户的参与感和归属感,从而增强平台的竞争优势,并在内容推荐上尝试更加多元化的策略,与和鹿优选的个性化推荐形成互补。
除了关注内容本身的品质,一些平台也在尝试在内容呈现方式上进行创新。番茄App将付费阅读与番茄工作法结合,鼓励用户在专注工作的同时进行阅读,巧妙地将阅读融入用户的生活习惯中。这种模式更注重于用户的使用场景,并试图将阅读变成一种习惯。与和鹿优选不同,番茄App更侧重于效率的提升,而和鹿优选更多的是强调阅读的体验。而小闷响App则专注于儿童绘本的精选,并提供音频和互动功能,满足了亲子阅读的需求,在细分市场中占据一席之地。这些差异化的策略都是为了更好地满足用户不同的偏好。
内容聚合平台,如知乎、得到大学等,在内容筛选和组织方面也借鉴了和鹿优选的部分经验,但侧重点有所不同。知乎更偏向于知识分享和问答,内容形式多样,涵盖各个领域。而得到大学则专注于商业、科技等领域的知识付费课程,课程质量较高,但价格也相对较高。这些平台都依赖于内容创作者和用户的参与,才能维持平台的活力。它们与和鹿优选的区别在于,和鹿优选更倾向于自主的内容选择和推荐,而这些平台则更依赖于用户主动搜索和发现。这种差异决定了它们在用户体验和内容呈现方式上的不同。
值得注意的是,这些平台并非孤立存在,而是存在交叉和互补。部分用户会同时使用多个平台,根据不同的需求进行选择。例如,用户可以在和鹿优选上阅读深度文章,在得到App上学习专业课程,在Readmoo上寻找电子书资源,在番茄App上进行碎片化阅读。这种多元化的使用习惯,也促使平台之间不断进行功能和内容的融合,以提供更全面的服务。这种竞争与合作并存的局面,最终将有利于用户,因为他们可以获得更优质、更个性化的阅读体验。
在未来的发展趋势中,AI技术的应用将会更加深入,内容推荐算法也将更加精准。这可能意味着,和鹿优选类似的平台,将在个性化推荐、内容发现等方面实现更大的突破。同时,内容形式的多样化也将继续发展,例如,VR/AR技术可能会被应用于阅读体验的增强,让用户沉浸于更丰富的阅读环境中。而对于平台自身而言,如何在内容选择、用户体验、社群建设等方面持续创新,才能在激烈的市场竞争中脱颖而出,并为用户带来更多价值。
相关文章
便荔卡额度如何变现
便荔卡额度的流动性本质上是一个“信用向现金转换”的复杂过程。由于这类卡片通常带有强烈的封闭生态属性,其设计初衷是引导用户在特定商户或服务范围内进行消费,而非直接作为通用支付手段。因此,所谓的额度转换,...
花呗套现:信用风险的隐忧
“套花呗”这一行为,本质上是对现代消费信贷生态系统结构性漏洞的利用。它早已超越了简单的消费误用范畴,构成了一种有组织的、以获取短期流动性差价为目的的信用杠杆滥用。参与者并非将花呗视为一次性购买商品的支...
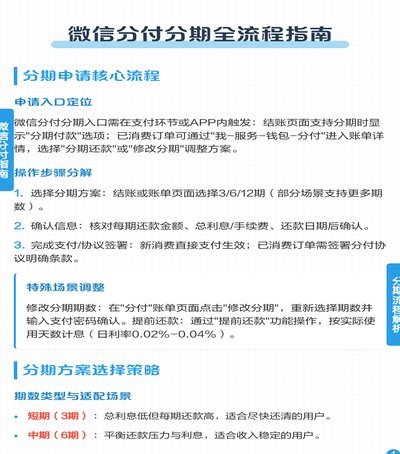
借钱方式全揭秘
微信分付,作为微信生态内的一种消费金融服务,其核心并非直接“借钱出来到微信”,而是通过与持牌金融机构合作,为用户提供分期付款服务。用户在微信内的消费场景,如视频号直播购物、小程序购物、游戏充值等,可以...
花呗套现真的可行安全吗?真相揭秘
“套现花呗平台”这个话题,在网络交易领域犹如一颗不稳定的弹丸,引发了广泛的讨论和担忧。从我的经验来看,这个现象的根源在于人们对快速致富的渴望,以及对金融平台的认知不足。花呗作为阿里巴巴旗下的大型支付平...
微信分付逾期了怎么办
微信分付逾期后首要任务是评估当前财务状况,明确资金缺口与还款周期。建议立即通过微信支付官方渠道查询逾期金额及利息计算规则,避免因信息滞后导致二次违约。若确实无力偿还,可优先考虑与客服协商延期还款方案,...
得物提现:内幕揭秘与风险警示
“得物提现”事件的持续发酵,实际上反映了国内电商平台在商家支付结算体系构建上的诸多挑战,也暴露了消费者权益保护机制的不足。并非单纯的技术故障,而是围绕着结算周期、资金流转、风险控制以及监管合规等多重因...