白条平台:B2B金融新生态揭秘
白条平台的本质并非简单的消费信贷工具,它本质上是企业间的信用流转机制。这种模式重构了传统赊销关系中的信息流与资金流结构,将原本分散的商业信用需求整合进一个标准化的数字系统中。通过引入算法评估模型,它实现了对企业间赊销行为的风险定价能力,这使得供应链金融服务不再依赖于抵押物和繁琐的审批流程。在平台经济下,企业间的信用关系被数据化、网络化,并形成了可交易的价值单位。
这种基于信任的数字化结算体系正在重塑中国B2B领域的金融生态。它不仅改变了企业的融资方式,更影响着整个商业社会的资金运转效率。对于拥有稳定现金流的大企业而言,白条平台提供了低成本的应收账款管理工具;而对于中小企业,则打开了直接获取上下游信用支持的可能性。在这场信用革命中,平台通过技术手段降低了信息不对称带来的交易风险,同时控制了资金沉淀成本。
从商业模式上看,白条平台成功实现了"信用创造-额度分配-履约保障"的闭环运作。它以消费场景为切入点,在企业间建立起了可量化的信用评分体系,这使得金融服务真正嵌入到了商业流通过程中。值得注意的是,这种信用流转模式正在逐渐扩大其覆盖范围,从最初的电商平台向垂直行业和跨区域交易延伸,构建起一个动态演化的全国性信用网络。
未来白条平台的发展将面临多重挑战与机遇。一方面要解决中小企业过度依赖信用支持的风险问题;另一方面则需要平衡数据隐私保护与信用评估的效率需求。随着区块链等新技术的应用,白条平台有望实现更透明、安全和高效的信用流转机制。这种创新可能会进一步降低交易门槛,提升产业链协同效能,但同时也要求参与企业建立更加完善的风控体系。
最终来看,白条平台不仅仅是一个金融产品创新,它代表着中国商业社会正在经历的深刻变革——从抵押担保到信任定价的转变。在这个过程中,技术的作用被无限放大,传统的信用评估方式正在向动态化、智能化方向进化。这种商业模式创新可能会催生新的经济形态,但其核心价值始终是建立在对商业关系本质的重新理解之上:交易中的信任可以被量化,并转化为具有流动性的金融资产。
相关文章
花束的价值密码
从纯粹的经济学和会计学角度审视“拿去花可以取现吗”这一问题,答案在规则层面是绝对否定的。每一笔非交易性、非投资性质的支出,本质上都是一次单向的价值消耗,它不能通过简单的记账或凭证程序进行回收。然而,如...
羊小咩额度:如何变现?
羊小咩额度变现的关键在于理解其背后的价值所在。首先,我们需要明确“羊小咩”这一概念的内涵,它不仅是一种虚拟资产,更代表了一种用户群体的身份认同与社区归属感。在这样的背景下,将其额度进行有效变现,实质上...
火山融卡额度提现能吗
关于“火山融中的便利卡额度是否可以直接提现”的问题,首先需要明确的是,“火山融”并非一个具体的金融产品名称或平台。但在实际的金融服务中,类似“便利卡”这样的虚拟账户形式在多家金融机构均有应用,它们通常...
巧妙运用花呗余额的艺术与陷阱
## 花呗余额的流动:策略、风险与可持续性 花呗余额的提取,并非单纯的金钱转移,而是一项需要审慎规划的财务行为。很多人将花呗余额视为一种可用的流动资金,尤其在短期资金周转困难时,它提供了一种便捷的解...
羊小羊贷款:普惠金融的新篇章
“羊小羊贷款”的崛起,并非偶然,而是金融科技浪潮下,特定人群需求被精准挖掘和满足的体现。要理解其成功,首先需要认识到传统金融机构在服务特定群体,尤其是信用记录相对薄弱、缺乏抵押物,但又具备明确收入和消...
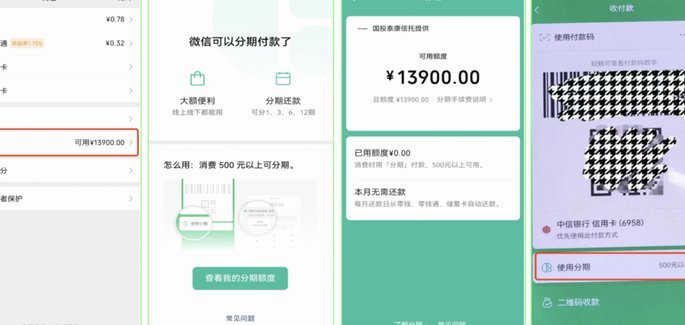
微信分期:如何智能获取额度
微信分期,本质上是利用微信支付强大的信用体系,将金融服务无缝嵌入日常生活。它并非传统意义上的贷款审批,而是一种基于用户日常消费行为、支付习惯和信用数据的即时性信用额度分配。用户打开微信,点进支付,几乎...