如何解决借贷难题
信用体系是现代金融活动的基石,当个人或企业遭遇借贷受阻时,首要任务是系统性排查信用记录中的瑕疵。央行征信报告中任何逾期记录、司法案件或异常查询都可能成为金融机构的否决理由。建议通过正规渠道获取最新信用报告,逐项核对信息准确性,对存在争议的记录及时向征信中心提出异议申请。值得注意的是,部分金融机构对"软查询"记录(如贷款预审批)存在差异化处理标准,需具体分析不同机构的风控逻辑。
当传统信贷渠道受阻时,可转向非标融资市场寻找突破口。供应链金融是重要选项,核心企业可通过应收账款质押获得融资,中小企业则可依托核心企业的信用背书。资产变现也是可行路径,闲置房产、设备、股权等非流动资产可通过拍卖、转让或融资租赁实现资金回笼。值得注意的是,2023年商业银行不良资产处置规模突破3.2万亿元,这为具备优质资产的借款人提供了新的融资窗口。
现金流管理能力的提升往往被忽视,但这是突破资金困境的根本。建立动态现金流预测模型,区分刚性支出与弹性支出,通过优化采购周期、延长应付账款账期等手段改善短期流动性。同时可探索"以销定采"的供应链协同模式,将客户预付款转化为运营资本。某制造业企业通过重构供应商付款条款,成功将资金周转周期缩短28天,这种结构性调整往往比单纯寻求借贷更具可持续性。
在金融工具创新加速的当下,区块链技术催生的新型融资模式值得关注。基于智能合约的应收账款融资平台,能实现贸易背景真实性验证、资金自动划转的全流程闭环。某跨境电商企业通过该模式将融资到账时间从7天压缩至4小时,这种技术驱动的效率提升正在重塑传统信贷逻辑。但需注意,任何创新工具的应用都需配套完善的风险控制机制,避免技术依赖带来的新型风险。
面对融资困境时的心理调适同样关键。过度焦虑可能导致非理性决策,如接受高利贷或违规融资。建议建立"融资压力测试"机制,模拟不同融资方案的利弊得失,保持战略定力。某科技创业公司创始人在连续6次贷款被拒后,通过梳理自身资产负债表,最终发现股权质押融资是更优解。这种从被动应对到主动规划的思维转变,往往能打开新的融资通道。
相关文章
花呗背后隐藏的金融黑洞
花呗的信用机制本质上是支付宝构建的消费场景闭环,其核心逻辑在于通过用户行为数据预测还款能力。秒套平台的出现打破了这一闭环的稳定性,将信用额度转化为可循环使用的金融工具。这类平台往往利用花呗的账期优势,...
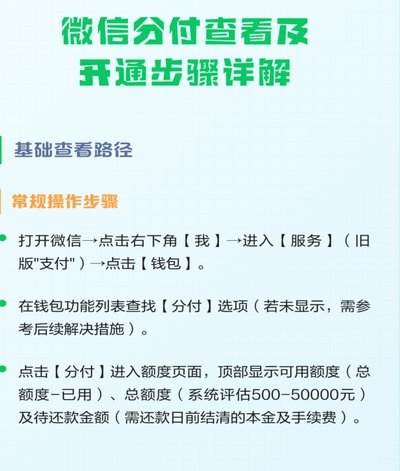
微信分付的钱给商家算手续费吗?深度解析成本结构与结算周期
微信分付作为微信支付生态中的信用支付工具,其交易成本结构直接影响商家的资金流动与利润空间。从支付流程看,当用户通过分付完成支付时,系统会将资金暂存至微信支付的清算账户,而非直接划转至商户账户。这种中间...
携程拿去花多久能到账?现金到账全解析
携程的“拿去花”功能本质上是将用户信用额度转化为可支配资金的金融操作,其核心逻辑涉及信用评估、资金划转与即时提现三个环节。当用户通过该功能提取现金时,系统会先对账户信用额度进行实时校验,确保提现金额不...
分期乐有额度借不出来怎么办
分期乐作为消费金融平台,其额度冻结现象往往与系统风控逻辑存在深层关联。当用户显示有额度却无法提现时,系统可能基于实时数据触发了风险控制机制。这种机制并非简单的额度限制,而是通过多维数据交叉验证后形成的...
美团生活费能套现吗?
近年来,随着互联网经济的蓬勃发展,各类创新金融服务如雨后春笋般涌现,其中美团生活费作为一项备受关注的产品,引发了广泛讨论。很多人好奇的是,是否可以通过某种方式将美团生活费套现出来?这个问题不仅涉及金融...
羊小咩取现额度如何?
在探讨“羊小咩取现额度稳吗”这个问题之前,首先需要明确的是,“羊小咩”指的是近年来兴起的一种在线支付或金融服务品牌。此类服务通常提供便捷的线上交易、转账以及提现功能,吸引着大量用户群体,尤其是在年轻人...