白条取现收费规则知多少?
白条业务,即商家向消费者提供信用支付工具,最初的模式建立在“先消费后付”之上。这个模式的商业逻辑是巧妙的:商家降低了交易风险,消费者获得了便捷的购物体验,彼此都受益。然而,随着白条业务的规模化和复杂性增加,围绕取现问题也产生了一系列复杂的疑问,而其中最核心的问题便是“白条取现要手续费吗?” 简单地回答“是”或“否”,无法体现问题的全貌。实际上,“白条取现要手续费”的情况并非一成不变,而是高度依赖于具体的白条协议、平台规则以及取现方的信用评估和取现频率等因素。早期一些小额白条产品可能并未收取取现手续费,这更多是出于对客户的吸引和推广力度;但随着业务量的增长和风险控制的加强,各大平台的策略也开始发生转变。
要理解白条取现手续费的构成,必须深入了解几个关键要素。首先是平台本身的服务成本。维护白条业务需要投入大量的资金用于风控、运营、客服等环节,这些都是平台的固定成本,通常会被以一定的比例摊销到所有用户身上。其次是风险控制费用。白条本质上是一种信用交易,商家和消费者都存在违约的风险。因此,平台需要对借款人进行信用评估、逾期管理、催收等等,这些活动都会产生额外的运营成本,而部分费用也会反映在取现手续费中。最后,一些平台还根据用户的取现频率、取现金额以及自身的利润情况来调整取现手续费的水平。例如,高频取现可能需要支付更高的手续费,以补偿平台更频繁的风控投入;大额取现则可能会有折扣或者免收手续费的优惠。
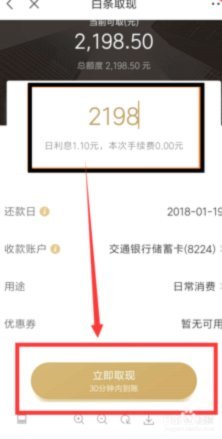
值得注意的是,不同平台的白条协议在取现费用条款上存在显著差异。有些平台明确规定了每笔取现的手续费比例,例如3%到5%,并将其详细列出在协议中。而另一些平台则采用“按月累计取现金额收取一定比例”的方式,或者根据用户的信用等级来调整手续费标准。消费者在申请白条之前,务必仔细阅读协议条款,了解清楚取现费用如何计算以及是否有其他相关费用。仅仅关注利率是不够的,准确理解取现成本是评估白条价值的重要环节。 此外,不同类型的白条产品也会影响取现费用。例如,消费贷通常比分期贷更容易获得优惠的取现条件。
从长远来看,白条取现手续费的设计将对整个行业产生深远的影响。过度高的取现费用可能会降低用户的活跃度和粘性,甚至导致用户流失。相反,合理的取现费用设计能够鼓励用户积极使用白条支付工具,从而促进消费升级和流通效率的提高。同时,平台方也需要不断优化风控措施,提升信用评估能力,减少实际运营成本,才能在保持盈利的同时,为用户提供更具竞争力的服务。 最终,白条取现手续费的定价机制将成为衡量一个白条产品价值的重要标准之一,它不仅反映了平台的商业模式,也体现了对消费者权益的尊重和保护。
相关文章
如何轻松查询携程拿去花的消费记录?
携程拿去花的消费记录查询需结合多维度信息源,其核心在于理解消费行为与账单系统的关联逻辑。用户常因分期付款产生的账单碎片化,导致难以追踪具体消费场景。实际操作中,需通过携程APP的「账单管理」模块定位分...
京东5000额度多久可用
京东刚给了5000付费额度多久可以用 京东的付费额度机制本质上是平台对用户信用体系的量化表达,其生效时间与使用规则紧密关联账户类型及业务场景。新用户首次获得的5000元额度通常需要完成实名认证与账...
美团月付套现?内幕揭秘与风险分析
月付模式的核心诱惑,不在于让消费者支付了多少金额,而在于创造了一个“时间差价值”的幻觉。用户感知到的是“现在获得商品,未来分摊成本”的流畅体验,而这背后的资金流转周期,即支付发起方、美团平台、商家收款...
支付套现费用深度解析:费率结构、风险与博弈
便荔卡套现行为的手续费结构呈现显著的渠道分化特征。线上支付通道普遍采用动态费率模型,部分商户通过API接口接入时,系统会根据交易金额自动匹配阶梯费率。例如某餐饮类商户在非高峰时段的套现费率可达0.8%...
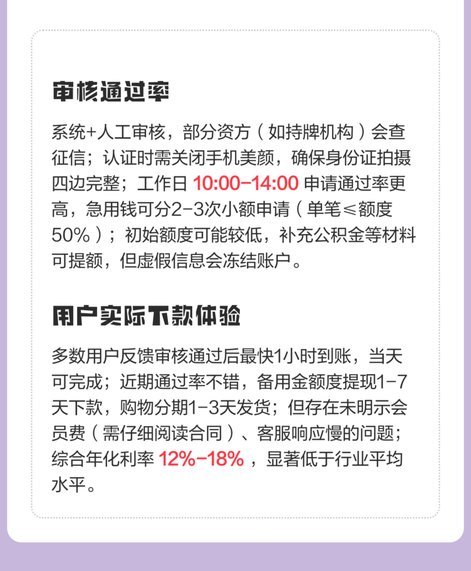
从入口到到账,避坑指南
用户首先进入借款入口通常是通过主界面的功能导航或积分兑换专区,系统会直接展示可操作的应用按钮。对于鹿优选来说,这并非简单的点击跳转,后台会立即抓取用户账户内的消费记录与信用画像,确保请求发起的时效性。...
羊小羊贷款:普惠金融的新篇章
“羊小羊贷款”的崛起,并非偶然,而是金融科技浪潮下,特定人群需求被精准挖掘和满足的体现。要理解其成功,首先需要认识到传统金融机构在服务特定群体,尤其是信用记录相对薄弱、缺乏抵押物,但又具备明确收入和消...