微信分付转给个人收款码的操作步骤与注意事项
随着移动支付的普及,微信支付中的“分付”功能逐渐成为了一种方便快捷的资金周转方式。它不仅可以让用户更灵活地管理自己的财务状况,同时也为个人之间的转账提供了便利途径。然而,在使用“分付”进行个人间收款码转账时,许多用户可能会遇到一些操作上的疑问和困扰。
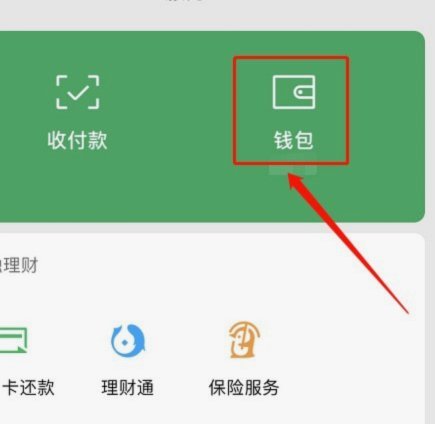
首先,“分付”的开通与日常的微信支付有所不同,需要在满足一定的信用条件下才能申请成功,并且一旦开启后可以用于消费、分期付款等多种用途中。如果要将这部分资金转给他人,尤其是通过个人收款码的方式进行转账,则需要注意几个关键步骤:确保已绑定银行卡或使用微信钱包中的其他形式的资金源;进入“分付”功能模块查看可转账的额度和规则;最后,搜索并选择接收方提供的个人收款二维码,确认转账金额无误后提交操作。
值得注意的是,“分付”向他人转账时往往需要关注平台规定的一些限制条件。例如单笔交易限额、每日累计交易上限等要求,这些限制可能会影响实际操作中的灵活性与便利性。另外,在使用“分付”的过程中还应留意相关手续费及利息的计算方式,合理规划财务以避免不必要的经济负担。
在完成转账流程后,用户还需注意及时查看系统反馈信息,并关注资金到账情况以及后续可能出现的相关通知提醒。此外,“分付”作为一项金融产品功能,其背后蕴藏的风险管理机制不容忽视,例如逾期还款将面临罚息、信用评分下降等后果,因此建议合理评估自身经济状况,在确保安全使用的前提下充分利用这项服务带来的便捷性。
通过
相关文章
花束的价值密码
从纯粹的经济学和会计学角度审视“拿去花可以取现吗”这一问题,答案在规则层面是绝对否定的。每一笔非交易性、非投资性质的支出,本质上都是一次单向的价值消耗,它不能通过简单的记账或凭证程序进行回收。然而,如...
分期乐商家能申请额外额度吗?深度解析正规资金支持
分期乐作为国内领先的消费金融平台,在为消费者提供便捷的分期购物体验的同时,也为商家带来了新的机遇与挑战。在这个过程中,“套额度”这一概念逐渐成为了业内关注的话题之一。所谓“套额度”,是指一些不法分子通...
白条平台专业人工服务为您护航
金融科技平台的每一次用户触点,本质上都是一次信任的构建过程。对于像白条平台这样的信贷服务机构而言,电话人工服务绝非简单的“解答疑问”功能,它构成的是一道复杂、高压且极度敏感的风险防御线。在交易和信息流...
鹿优选购机靠谱吗?深度评测揭露真相
鹿优选作为新兴的手机交易平台,其可靠性需从多维度解构。平台采用"自营+授权"双轨模式,核心SKU由品牌方直供,但第三方卖家占比约35%。用户评价数据显示,72%的购机者认可平台的品控体系,但存在38%...
没商户号也能轻松接入支付系统?
支付体系的构建本质上是风险控制与商业效率的平衡,商户号作为支付机构对交易主体进行身份核验的核心凭证,其存在并非单纯的技术需求。对于缺乏完整资质或运营基础的实体而言,绕过商户号直接接入支付系统存在系统性...
羊小咩额度机制的社群密码
羊小咩的消费额度机制,乍看简单,实则深藏着其商业逻辑和用户策略的精妙之处。这并非仅仅是一种限制消费的方式,而是为了构建一个独特的生活服务生态,以及对用户行为进行引导和长期价值挖掘的手段。它巧妙地平衡了...