微信分付套现:监管风暴中核心崩塌
微信分付套现平台,这个在2021年风靡一时,却又迅速走向没落的概念,如今的真实情况远比最初的“消失”复杂得多。简单地将其“取消”或“关闭”并不完全准确,更像是一场由监管力量逐步蚕食,并最终导致核心商业模式崩塌的演变过程。最初,微信分付的核心在于利用微信的社交关系链,构建了一个绕过传统金融系统的“影子金融”体系,允许用户以小额资金进行套现交易。这种模式吸引了大量年轻用户,满足了他们快速获得资金需求,同时也吸引了大量寻求高额回报的“中间商”。然而,这种模式的本质缺陷显而易见:它完全依赖于微信生态的漏洞,并且缺乏任何形式的合规监管,导致了大量的资金洗钱、诈骗和非法活动。
随着监管部门对金融科技的日益重视,以及对微信生态的深度侦查,对“微信分付”的打击力度不断升级。最初的“关闭”并非单一动作,而是通过一系列的政策干预和技术手段,逐步削弱了“分付”的交易能力。微信官方对“分付”APP的审核变得极其严格,大量“分付”账号被封禁,甚至直接下架。同时,微信支付也加强了对“分付”交易的监控,对异常交易进行拦截,给“分付”的正常运作带来了极大的阻碍。更重要的是,微信官方在算法层面也进行了调整,降低了“分付”的曝光率,使其在用户视野中逐渐淡化。这些看似孤立的措施,实际上构成了对“微信分付”生态系统的全面打击。
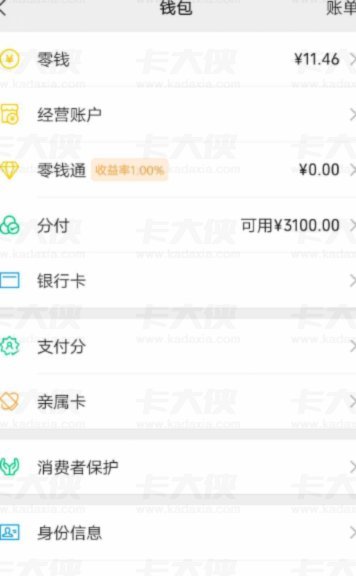
“取消”的说法,更准确地描述了“微信分付”核心商业模式的瓦解。最初的“分付”平台,依赖于用户之间的信任和快速的资金流动,构建了一个基于社交关系的“无抵押”套现体系。当监管压力加大,这种体系的脆弱性暴露无遗。大量的“中间商”开始面临资金回流、交易失败以及监管风险等问题。 许多平台为了生存,不得不转向合规运营,但核心的“分付”套现模式已经无法维持。事实上,如今市场上仍然存在一些以“微信转账”、“微信红包”等形式出现的类似业务,但它们已经完全避免了“分付”平台的风险,也与最初的“微信分付”有着本质的区别。
尽管核心的“微信分付”模式已经“取消”,但其影响依然存在于用户行为和金融科技的发展趋势中。它暴露了金融科技发展过程中,合规监管的重要性,也促使行业更加重视风险控制和用户保护。同时,这种模式的兴衰也为监管部门提供了宝贵的经验,使其更加深入地理解了金融科技的运作机制,并能够更有效地进行监管。 最终,微信分付的消失,更像是一次警醒,提醒我们在追求金融科技创新时,必须始终坚持合规运营,保护投资者利益,维护金融稳定。
相关文章
美团月付套现全解析:背后的风险、法律和合规替代方案
### 美团月付套现:背后的逻辑与风险 美团月付作为美团生态体系内的重要信用支付工具,近年来吸引了大量用户使用。部分用户出于短期资金周转需求,可能会尝试通过“套现”操作获取现金。所谓“套现”,本质上...
如何轻松查询携程拿去花的消费记录?
携程拿去花的消费记录查询需结合多维度信息源,其核心在于理解消费行为与账单系统的关联逻辑。用户常因分期付款产生的账单碎片化,导致难以追踪具体消费场景。实际操作中,需通过携程APP的「账单管理」模块定位分...
资金能否安全取出?
鹿优选作为新兴的电商与金融结合平台,其提现功能的设计逻辑与传统支付体系存在本质差异。平台通过区块链技术构建的分布式账本系统,将用户资产转化为加密代币形式存储于智能合约中。这种设计既规避了传统银行体系的...
认准官方渠道并优化信用
用户往往带着“如何快速提额”的疑问寻找入口,这本身折射出对金融信用体系认知的盲区。分期乐的额度并非单纯通过某个神秘链接就能随意获取,而是深度绑定在官方 APP 的用户体系中。当你下载并注册完成实名认证...
巧妙运用花呗余额的艺术与陷阱
## 花呗余额的流动:策略、风险与可持续性 花呗余额的提取,并非单纯的金钱转移,而是一项需要审慎规划的财务行为。很多人将花呗余额视为一种可用的流动资金,尤其在短期资金周转困难时,它提供了一种便捷的解...
分期乐额度怎么查:快速提升额度的小技巧
分期乐额度的可见性并非静态指标,而是平台基于用户画像与行为数据构建的动态评估体系。在App内额度展示界面,系统会综合考量用户历史还款记录、消费频次、信用评分等维度,通过算法模型生成实时授信结果。值得注...