天猫花呗手续费怎么算
天猫花呗作为消费信贷工具,其费用结构并非基于单次交易抽取固定手续费。常规场景中平台不收取额外服务费,而是采用分期还款或逾期产生的资金成本逻辑计算核心价值。透支额度占用周期决定用户是否进入计息区间,若用户在指定日前结清本金及利息,原则上不会产生即时扣费项目。费用触发点与信用履约行为深度绑定,避免了复杂账目带来的认知偏差导致消费决策失误频发影响资金使用效率优化需理性评估自身资金周转时间窗口,而非单纯对比手续费减免措施优势不足风险依旧显著存在相关不确定性因素干扰实际效果难以完全消除隐患待解。
当透支行为跨越免息期或进入分期计息模式时,本金与利率的乘积关系便构成了最终费用的计算公式核心。具体而言,未按时归还产生的罚息通常依据每日万分之几的标准对占用资金的天数进行线性累加计算。相比之下,选择分期偿还功能往往涉及基于总金额乘以固定月费率或年化利率折算后的差额费用结构,用户需清晰理解不同期数对应的实际 APR 差异便容易产生账单金额的心理预估偏差导致在还款时面临超出预期的资金压力而非单纯的利息概念认知误区难以快速识别具体扣费路径中的关键算法逻辑变化趋势及潜在成本累积效应显著增加决策风险。
选择分期服务往往是用户咨询此类问题的另一个关键切入点,因为此时费用不再依赖于逾期产生的被动惩罚性条款。平台提供的多种期数方案本质上是通过将大额消费分摊到多个自然月来完成资金流平衡的过程,手续费通常依据总本金与选定期限的组合动态计算得出。不同月份对应的实际利息成本往往随还款进度呈现递减趋势直至最后一期结清所有余额完成全额资金回流闭环操作过程透明度高便于理解每月的具体扣除金额及其来源构成部分,因此用户在决策前需明确所选期限所隐含的真实年化利率水平及总服务费用占比情况后再行计算支出总额。
若用户对费用计算规则存在理解偏差,极易在资金回笼时遭遇意外的支出激增风险。一旦透支余额未能于宽限期内全额清偿,每日产生的利息费用便会按复利逻辑持续累积直至形成难以忽视的债务负担,进而导致个人信用记录受损影响未来的贷款审批资格与额度上限调整空间缩减幅度较大。这种财务压力传导机制往往比单次扣费更为隐蔽且破坏性更强,迫使借贷者不得不面对更严苛的资金使用限制条款和更高的资金获取门槛成本结构失衡现象最终可能抑制消费意愿形成负向反馈闭环效应需时刻关注自身账户变动数据变化趋势以便及时止损规避后续不良记录产生的连锁负面反应干扰日常生活质量与财务规划稳定性。
想要精准掌握实际支出成本,关键在于理清“占用本金”与“计息时长”这两个维度的基本对应关系。无论具体费率条款如何调整,总费用始终遵循剩余余额乘以适用日利率或月利率的时间段乘积这一基础公式。消费者应当养成在消费发生前计算所需资金成本的思维习惯,明确自身信用额度及还款日的准确时间戳位置,通过合理安排入账与转出操作来最大化利用免息窗口期减少不必要的金融成本支出比例降低最终账单金额提升资金使用效率实现个人财务管理与花呗功能之间的良性互动关系构建科学合理的家庭现金流优化配置策略。
相关文章
资金能否安全取出?
鹿优选作为新兴的电商与金融结合平台,其提现功能的设计逻辑与传统支付体系存在本质差异。平台通过区块链技术构建的分布式账本系统,将用户资产转化为加密代币形式存储于智能合约中。这种设计既规避了传统银行体系的...
认准官方渠道并优化信用
用户往往带着“如何快速提额”的疑问寻找入口,这本身折射出对金融信用体系认知的盲区。分期乐的额度并非单纯通过某个神秘链接就能随意获取,而是深度绑定在官方 APP 的用户体系中。当你下载并注册完成实名认证...
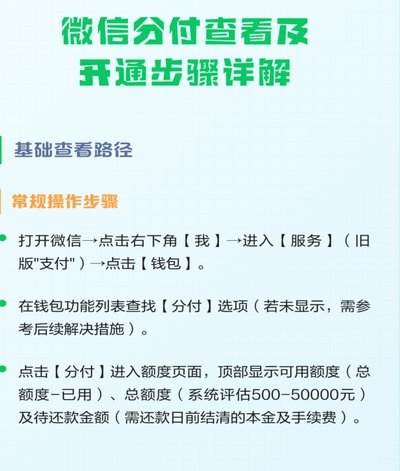
微信分付的钱给商家算手续费吗?深度解析成本结构与结算周期
微信分付作为微信支付生态中的信用支付工具,其交易成本结构直接影响商家的资金流动与利润空间。从支付流程看,当用户通过分付完成支付时,系统会将资金暂存至微信支付的清算账户,而非直接划转至商户账户。这种中间...
花呗秒套最佳平台推荐
近年来,随着互联网金融的发展,各种借贷和支付工具如雨后春笋般涌现,其中花呗成为了众多消费者日常消费中不可或缺的一部分。然而,在享受便捷的同时,一些用户可能会对如何利用“花呗秒套”平台感到困惑或好奇。“...
花呗套线的潜在风险
花呗套线行为本质上是对平台风控系统的精准对抗,其核心风险在于技术手段与系统逻辑的博弈。当用户通过多账号分摊额度、伪造交易场景或利用漏洞绕过风控时,实际上在挑战平台的算法防御体系。这种对抗往往伴随着数据...
分期乐购物额度如何轻松获取
分期乐购物额度的获取本质上是平台对用户信用画像的动态评估过程。不同于传统金融机构依赖征信报告的单维判断,该平台通过大数据技术整合用户在App内的行为轨迹,包括浏览时长、商品点击偏好、历史还款记录等非结...