分期乐:乐信背后的金融引擎
分期乐并非孤立存在,其背后依托的是乐信控股这家深耕金融科技领域的综合性企业集团。乐信自2013年成立以来,通过构建“消费金融+场景服务”的双轮驱动模式,已形成覆盖用户生命周期的完整生态链。分期乐作为其核心业务板块之一,主要承担着消费分期服务的入口功能,但其战略价值远不止于此——它实质上是乐信在C端市场布局的关键支点,通过高频的消费场景触达用户,为后续的信贷产品转化、数据沉淀和生态协同提供基础。
在竞争激烈的消费分期市场中,分期乐的差异化定位体现在对年轻消费群体的精准捕捉。其用户画像中“90后”“00后”占比超过60%,这一群体对即时满足需求强烈,但又普遍面临收入与消费能力的结构性矛盾。分期乐通过与电商、教育、医疗等高频消费场景的深度绑定,将分期服务嵌入用户决策链条的关键节点,这种“场景即入口”的策略使其在同类平台中脱颖而出。值得注意的是,这种模式并非简单的产品叠加,而是通过数据闭环实现用户行为的持续优化。
乐信控股的科技基因为分期乐提供了底层支撑,其自主研发的智能风控系统和AI算法模型,使分期乐在用户资质评估、额度授信、风险预警等环节具备显著优势。这种技术能力的外溢效应,不仅提升了分期乐自身的运营效率,也反哺了乐信其他业务线的风控水平。例如,通过分析分期乐用户的消费行为数据,乐信能够更精准地识别潜在高价值客户,从而在信贷产品设计、营销策略制定等方面实现资源的高效配置。
当前消费分期市场正面临监管趋严与用户需求升级的双重挑战,分期乐的可持续发展需要在合规框架内寻找创新路径。其母公司乐信近年来持续加大在合规科技(RegTech)领域的投入,通过区块链技术实现交易数据的不可篡改存证,利用联邦学习等隐私计算技术平衡数据利用与用户隐私保护。这些技术突破不仅帮助分期乐应对监管压力,更在用户信任度构建方面形成差异化优势,为其在竞争激烈的市场中开辟出新的增长空间。
从行业生态视角观察,分期乐与乐信控股的协同效应正在向更深层次延展。随着乐信在智能投顾、财富管理等领域的布局,分期乐积累的用户资产数据有望成为连接消费金融与财富管理的重要桥梁。这种跨业务的数据联动,可能催生出更具创新性的金融产品形态,例如基于用户消费轨迹的动态授信模型,或结合生命周期特征的定制化理财方案。这种生态级的协同创新,或将重塑消费金融行业的竞争格局。
相关文章
资金能否安全取出?
鹿优选作为新兴的电商与金融结合平台,其提现功能的设计逻辑与传统支付体系存在本质差异。平台通过区块链技术构建的分布式账本系统,将用户资产转化为加密代币形式存储于智能合约中。这种设计既规避了传统银行体系的...
美团月付提现:商家优化现金流的灵活工具
近年来,随着互联网经济的蓬勃发展,“月付”模式逐渐受到餐饮、零售等行业商家的青睐。美团月付作为一种创新的支付解决方案,不仅为消费者提供了更加灵活便捷的服务体验,也为商家带来了可观的现金流支持。对于商家...
专享分期额度真能刷出来吗?
近期,关于“专享分期额度能刷出来吗”的话题在网络上引起了广泛关注。这一现象的根源在于一些消费者 从金融业务的角度来看,专享分期额度是由银行或信用卡公司根据用户信用状况、收入水平等因素综合评估后授予...
得物提现:内幕揭秘与风险警示
“得物提现”事件的持续发酵,实际上反映了国内电商平台在商家支付结算体系构建上的诸多挑战,也暴露了消费者权益保护机制的不足。并非单纯的技术故障,而是围绕着结算周期、资金流转、风险控制以及监管合规等多重因...
拿去花套现操作视频教程
随着移动支付和电子货币的普及,许多平台提供了方便快捷的资金流转功能。拿去花作为其中一个代表性的金融服务产品,因其便捷的操作方式受到广泛欢迎。然而,有些用户在使用过程中可能会遇到资金套现的需求或疑问,想...
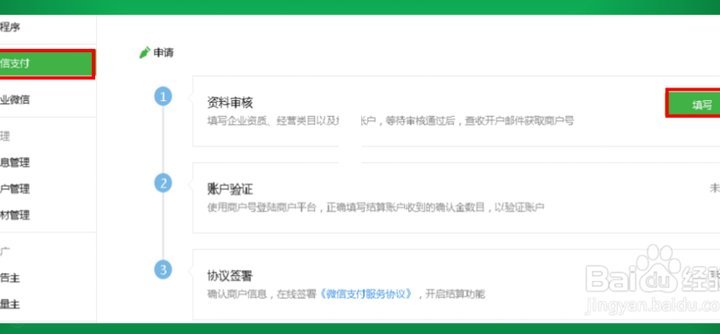
没商户号也能轻松接入支付系统?
支付体系的构建本质上是风险控制与商业效率的平衡,商户号作为支付机构对交易主体进行身份核验的核心凭证,其存在并非单纯的技术需求。对于缺乏完整资质或运营基础的实体而言,绕过商户号直接接入支付系统存在系统性...